
房子明明有你的名字,權狀也在手上,拿去銀行問,行員看完謄本只回一句「持分不收」。跟兄弟姊妹一起繼承的老家、離婚後跟前配偶各留一半的房子,常常卡在這一步:資產看得到,卻借不出來。
一間房子由好幾個人共有,放款方要考慮的就不只是房子值多少錢。你的那一份能不能單獨拿來擔保、其他人要不要簽名、真的走到拍賣時有沒有人願意買,都會影響能不能借、借多少、利息多高。
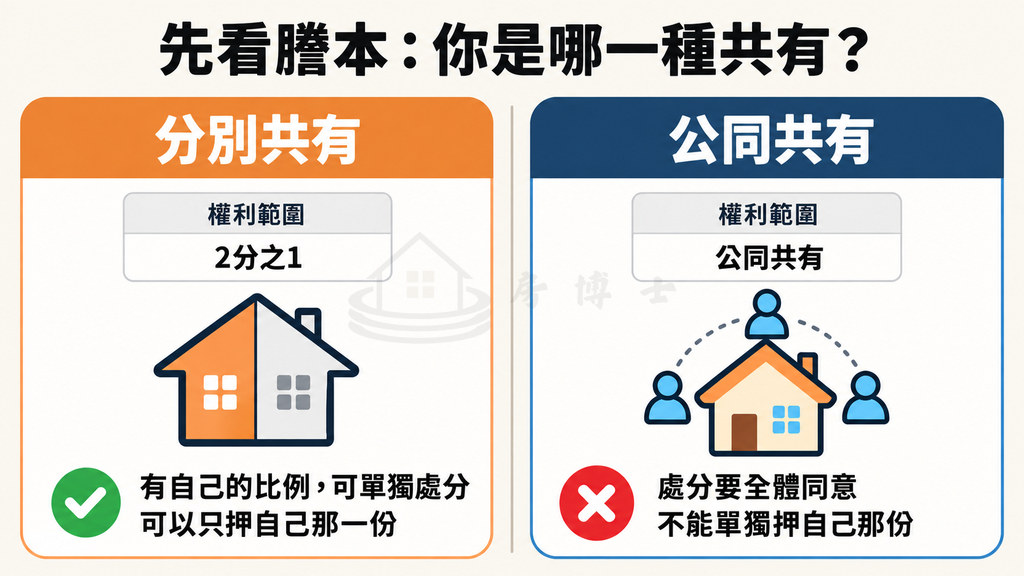
先看謄本上的共有方式。如果寫的是 1/2、1/3 這種明確比例,屬於「分別共有」,法律允許你只拿自己那一份去設定抵押,不必其他共有人同意;只是目前查不到有銀行公開承作只押持分的貸款,通常要另外找願意承作持分的管道,借得比較少,成本也比較高。如果寫的是「公同共有」,一個人不能單獨處分,想借錢得先取得全體同意,或先把共有關係整理好。
先看謄本:你的「一半」是哪一種共有
「持分」是一般說法,法律上叫「應有部分」,指你在這間房子所有權中占多少比例。共有分兩種:分別共有的人可以單獨拿自己那一份去借,公同共有的人不行。
打開建物與土地的登記謄本,看「所有權部」的「權利範圍」欄。謄本怎麼申請、各欄在寫什麼,可以參考謄本與權狀的基本說明。住公寓或大樓的人,房屋和基地兩份謄本都要看:依公寓大廈管理條例第 4 條,你那一戶的房屋持分不能跟基地持分分開設定抵押,放款方會一起估。
- 寫著 2分之1、3分之1 這類比例:這是分別共有,每個人各有一個登記清楚的比例(民法第 817 條)。夫妻沒有另外約定財產制、婚後一起買房各登記一半,或兄弟姊妹辦繼承時約好各自登記比例,都是這種。
- 權利範圍欄出現「公同共有」字樣:這是公同共有。字樣後面可能還接著一個比例,例如「公同共有 1分之1」,那是這群共有人一起擁有的份額,不是你一個人的比例。常見於繼承人還沒分割遺產時:依民法第 1151 條,遺產在分割前由全體繼承人公同共有,部分繼承人也可以先替全體辦成公同共有登記(土地登記規則第 120 條)。夫妻若書面約定採「共同財產制」,財產也屬公同共有(民法第 1031 條)。
- 所有權人還是過世的父母:代表繼承登記還沒辦。繼承人在父母過世時就取得權利,但依民法第 759 條,沒登記前不能處分,也就不能拿去設定抵押。依土地法第 73 條,繼承登記要在繼承開始後 6 個月內申請,逾期每超過 1 個月可處應納登記費 1 倍的罰鍰,最高 20 倍。
| 分別共有 | 公同共有 | |
|---|---|---|
| 謄本寫法 | 權利範圍有個別比例,例如 2分之1 | 註明「公同共有」 |
| 你有沒有一份可以單獨處分 | 有,民法第 819 條:各共有人得自由處分其應有部分 | 沒有,民法第 828 條:處分要全體同意 |
| 能不能只押自己那份借錢 | 法律上可以 | 不行 |
| 能不能要求分割 | 原則上隨時可以(民法第 823 條),約定不分割的期間內或因使用目的不能分割時例外 | 公同關係存續中不行(民法第 829 條);繼承的情形可以隨時請求分割遺產(民法第 1164 條) |
持分房屋,銀行為什麼不收?
分別共有的持分,法律上可以單獨設定抵押,司法院釋字第 141 號也確認過這一點。銀行不收,是銀行內部的授信政策。銀行法第 37 條要求銀行依擔保品的時值、折舊和銷售性決定能放多少,而持分最弱的就是銷售性:萬一借款人不還,這份擔保品很難順利換回現金。
買下一間房子 1/2 的人,拿不到一間可以自己住或出租的房子,只能跟原本的共有人一起用,還可能面對分割訴訟,所以願意買的人少。法院拍賣持分時,第一次的底價是用全屋估價按比例算(強制執行法第 102 條),沒有替「持分難用」先打折;沒人買就流標,下一次再減價,每次最多減 20%(第 91 條、第 92 條)。放款方要預想這段可能拖好幾輪的處分過程,估價時就會打折,或乾脆不接。
銀行、信用合作社、農會都沒有公開「只押持分」的承作條件,也沒有公開「持分一律不收」的規定,各家怎麼處理屬於不公開的內規。看得到的官方文件是要求整間一起擔保的方向:例如公股銀行的青年安心成家購屋優惠貸款問答寫明,共有房屋只有一位共有人符合申貸資格時,其他共有人要把持分一併抵押給銀行。
所以被一家銀行以「持分不收」退件,代表那家銀行不接,不代表你的持分不能借。你可以逐家詢問能不能只以自己的應有部分設定;公開招攬持分案件的,則是民間個人資金(有些透過代書或貸款仲介媒合)、民間放款公司與融資公司。代價是借得比較少、利息與費用較高,你也得自己把報價算清楚。
借錢要不要其他共有人同意?
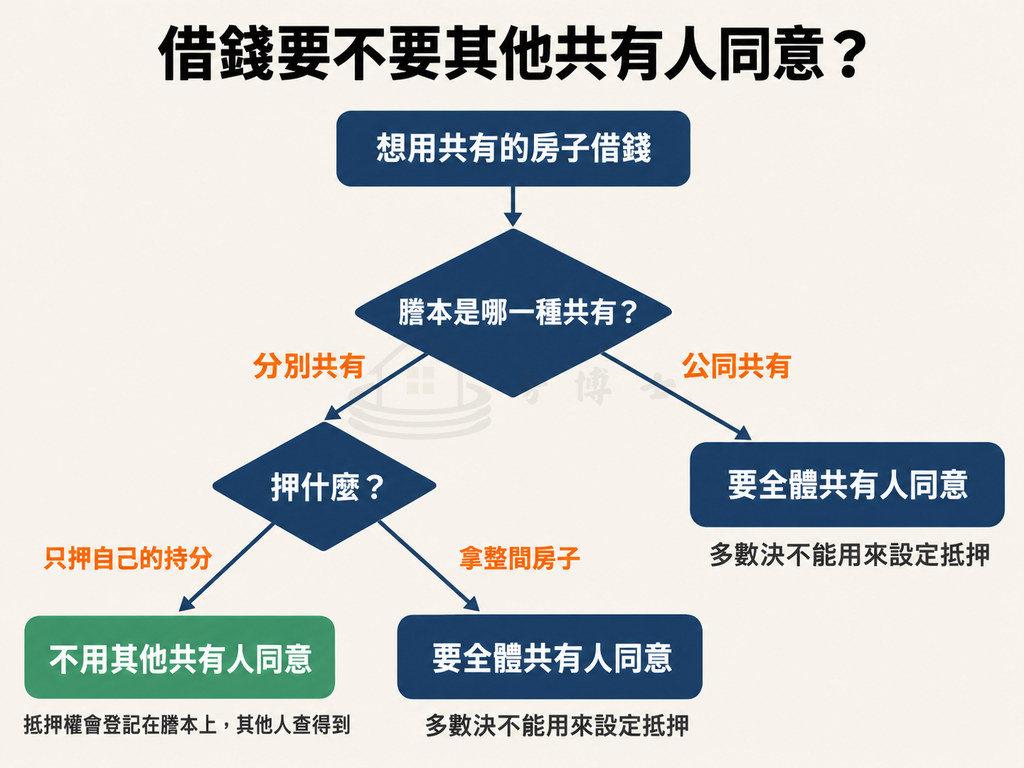
只押自己分別共有的持分,不用其他共有人同意;拿整間房子去借,或你們是公同共有,就要全體共有人同意,多數決在這裡用不上。
分別共有、只押自己的持分:不用其他人同意
民法第 819 條第 1 項規定,各共有人得自由處分其應有部分。拿自己的 1/2 去設定抵押權,是處分自己的應有部分,不需要其他共有人簽名,也不用事先取得他們同意。
不過抵押權會登記在謄本上,任何人申請謄本都看得到,其他共有人之後查謄本就會知道。家人關係緊張時,這件事最好心裡有數。
拿整間房子去借:要全體共有人同意
民法第 819 條第 2 項規定,共有物的處分、變更及設定負擔,要得到全體共有人同意。
土地法第 34 條之 1 另有一套多數決:共有人過半數、而且他們的應有部分合計也過半數同意(應有部分合計超過三分之二時不計人數),就可以處分共有的土地或建物,或設定地上權、農育權、不動產役權、典權。這份清單裡沒有抵押權,所以就算多數共有人同意,也不能替全體拿整間房子設定抵押借錢。
整間一起借,銀行比較願意收,利率、成數通常也比持分貸款好。其他共有人要一起在設定文件上簽名用印,簽的角色決定他們要負多少責任:只當「擔保物提供人」,責任以自己提供的那份房產為限;如果也列為共同借款人,就要用自己其他財產一起還錢。銀行法第 12 條之 1 也規定,銀行辦理自用住宅放款和消費性放款,不得要求借款人提供連帶保證人。各種角色怎麼分,可以看抵押人、債務人差在哪。
家人一定會問另一面:整間房子設定抵押後,如果繳不出來,債權人可以聲請拍賣整間房子,其他共有人的持分也會一起被拍掉。開口請家人一起簽之前,先想好誰負責繳、有人繳不出來時怎麼處理。
公同共有:一個人不能單獨借
公同共有沒有可以單獨處分的比例。民法第 828 條規定公同共有物的處分要全體同意,一位繼承人不能只拿「自己那份」去設定抵押。土地法第 34 條之 1 的多數決雖然也準用於公同共有,但同樣不包括抵押權,多數繼承人同意也不能拿房子去押。
想用這間房子借錢,要嘛全體繼承人一起借,要嘛先把公同共有改成分別共有,後面「先處理共有關係」一節會說明怎麼做。
持分大概能借多少?
沒有公開的行情可以對照。主管機關、銀行公會或學術單位都沒有整理過持分貸款的成數、利率或折價統計,看得到的數字都是業者自己的說法,前提也不清楚。各放款方算成數的基準也不一樣:有的乘在全屋市價,有的乘在持分價值,有的已經扣掉前面的房貸。拿到報價時,先問清楚「幾成是乘在哪個金額上」,再用下面的順序自己估一次。
放款方怎麼估你的持分
- 估整間房子的價值:看地段、屋況、屋齡與附近成交價。
- 乘上你的比例:1/2 就先抓一半。
- 打折:反映持分不好賣、可能要處理共有糾紛。打多少折沒有公定標準,房子現在誰在住、共有人之間處得如何、有沒有登記使用約定,都會影響。
- 扣掉前面已設定的借款:如果這間房子已經有銀行房貸,要從可借金額中扣除。
第 4 步對持分特別重要。原本的銀行房貸如果是全體共有人用整間房子設定的,你那一份也在擔保範圍內。依民法第 875 條,同一筆債權押在好幾份不動產上、又沒有限定各份負擔多少時,債權人可以只從其中一份賣得的錢拿回全部欠款。也就是說,前順位銀行有可能只拍賣你的持分,清償整筆餘額;你如果不是這筆房貸的借款人,事後可以依第 875 條之 4 向其他共有人求償,但那要另外追討,結果也不確定。
承作二胎的放款方因此可能把整筆餘額都算進去,而不是只扣你那一半;前順位如果是最高限額抵押權,還可能用設定金額而不是目前餘額來扣。實際會怎麼扣,要看他項權利部登記的標的、擔保範圍,以及有沒有限定各份的負擔金額。
額度從價值一路算下來的完整拆解,可以看房屋抵押借錢的額度說明,概念同樣適用在持分。
試算:前面有沒有房貸,結果差很多
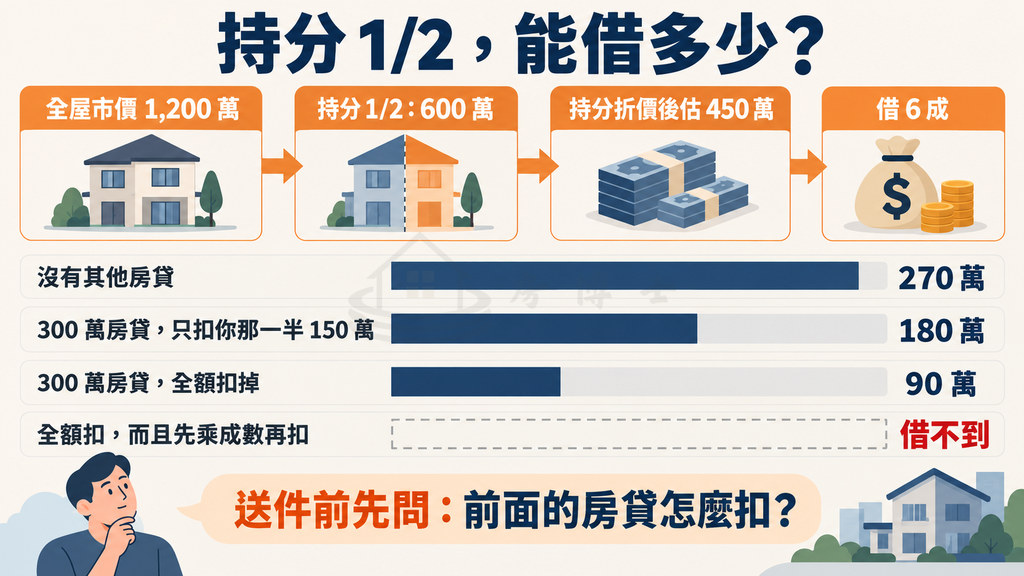
假設整間房子市價 1,200 萬元,你持分 1/2,帳面上是 600 萬元;放款方因為持分不好處分,把你這一份估成 450 萬元,願意借這個價值的 6 成。
- 房子沒有其他貸款:450 萬 × 60% = 270 萬元。
- 有一筆全體共有人設定、餘額 300 萬元的房貸,放款方只扣你那一半 150 萬:(450 萬 − 150 萬) × 60% = 180 萬元。
- 同一筆房貸,放款方把 300 萬全額扣掉:(450 萬 − 300 萬) × 60% = 90 萬元。
- 全額扣除,而且先乘成數再扣:450 萬 × 60% − 300 萬 = −30 萬元,也就是借不到。
同樣是持分 1/2、同樣背著 300 萬的前順位房貸,可借金額可以從 180 萬一路掉到零,差別只在放款方扣多少、用什麼順序扣。送件前先把謄本他項權利部的設定金額、房貸目前餘額準備好,並直接問對方前順位怎麼扣,才能判斷這家的報價值不值得往下談。
利率與費用:先比總成本,再看 16% 上限
持分貸款的報價常是「月息幾分」加上開辦費、手續費等一次性費用,費用可能直接從撥款金額扣掉。只看月息會低估成本;又沒有公開行情可以對照,比較報價只能靠自己把利息和費用放在一起算。
用有效年利率比較不同報價
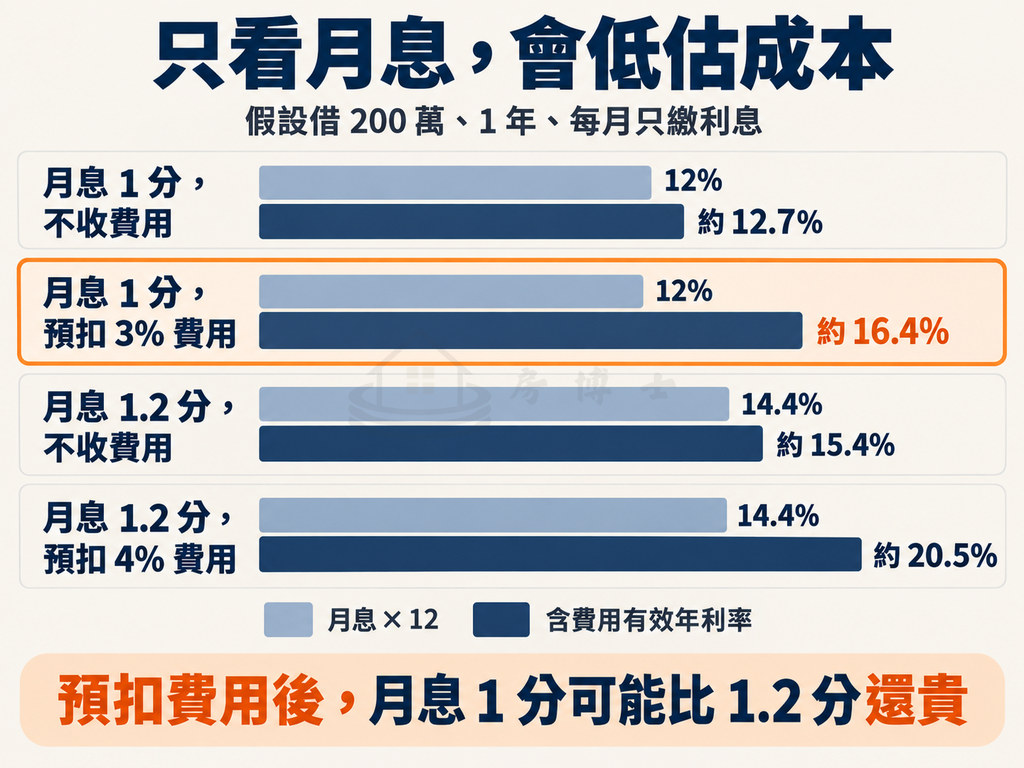
用一組假設看差距:借 200 萬元,期間 1 年,每月只繳利息,到期還 200 萬元本金。表中的有效年利率,是以實際拿到的金額為起點,把每月利息和到期還本都算進去、按月複利換算的年化成本。
| 假設報價 | 實拿金額 | 月息 × 12 的簡單年利率 | 含費用、按月複利的有效年利率 |
|---|---|---|---|
| 月息 1 分(1%),不收費用 | 200 萬 | 12% | 約 12.7% |
| 月息 1 分,預扣 3% 費用 | 194 萬 | 12% | 約 16.4% |
| 月息 1.2 分,不收費用 | 200 萬 | 14.4% | 約 15.4% |
| 月息 1.2 分,預扣 4% 費用 | 192 萬 | 14.4% | 約 20.5% |
第二列看起來是「月息 1 分」,加上 3% 預扣費用後,實際成本約 16.4%,比第三列月息 1.2 分、不收費用的報價還貴。借款期間越短,一次性費用攤得越重,年化成本越高。
比較報價時,請對方用書面列出:核准金額、實際撥款金額、每期要繳多少、所有費用名稱與金額、提前清償要不要付違約金。二胎常見的費用項目與總費用年百分率怎麼看,可以對照二胎房貸利率與費用解析;每月要繳多少,也可以用房貸利率計算器先試算。
法律上的 16% 上限,算法跟上表不同
民法第 205 條規定,約定利率超過週年 16% 的部分無效;第 206 條禁止債權人用折扣或其他方法巧取利益。法院判斷有沒有超過 16%,通常以你實際拿到的金額當本金,按單利換算年利率,不是用上表按月複利的算法。預先扣掉的利息沒有真正交到你手上,法院多認為不算借款本金(臺中高分院 114 年度上易字第 474 號判決援引了最高法院這類見解)。手續費、開辦費算不算變相利息,要看有沒有真實服務、金額是否合理,由法院個案認定,實際支出的規費、代書費不一定會被算進去。
拿第二列來算:月息 2 萬 × 12 ÷ 實拿 194 萬,約 12.4%;把 6 萬元費用平均攤進每月利息,(2 萬 + 0.5 萬) × 12 ÷ 194 萬,約 15.5%。兩種算法都沒超過 16%,所以不能單憑有效年利率 16.4%,就說這份報價違法,它只是比較貴。第四列把 8 萬元費用攤進去,約 19.2%,就有可能被認定超過上限,超過的部分約定無效;預扣的部分若被認定沒有交付,你要還的本金也可能只算實拿的金額。
這條 16% 上限適用於一般的金錢借貸,出借的是個人、民間放款公司還是融資公司都一樣。當舖業法的年息上限 30%,只適用於把動產交給當舖的質當(當舖業法第 3 條),拿房屋持分設定抵押借錢不屬於這一種。如果對方用租賃、分期或買賣附買回的名義簽約,算不算借貸要看契約實質,更要把實拿金額和總共要付多少問清楚。
跟民間借持分,簽約前先看設定了什麼
被銀行退件後轉找民間,要留意的不只利率。下面幾種安排,會影響你還款有爭議時還有沒有談判空間,甚至會不會失去持分:
- 抵押權設定金額遠高於實借金額:最高限額抵押權擔保一定範圍內的債權,最高到設定金額(民法第 881 條之 1)。設定金額高,不代表你欠那麼多,但會占掉持分剩下的擔保空間,之後想轉貸或再借比較難。擔保範圍如果寫成「現在及將來一切債務」,其他債務也可能被算進來。
- 要求辦預告登記:預告登記用來保全對方請求移轉或設定權利的權利,登記後你再賣或再設定、妨礙這項請求的部分無效(土地法第 79 條之 1)。登記的如果是「所有權移轉請求權」,等於預先保留了把持分過戶給對方的路。預告登記的塗銷方式與常見詐騙手法,可以看預告登記的說明。
- 簽本票:本票持有人可以向法院聲請本票裁定後強制執行,這個程序只看本票形式,不會先查你實際借了多少。本票金額寫的是名目借款而不是實拿金額時,有爭議要由你另外提訴訟爭執。
- 要求先把持分「賣」或過戶給對方當擔保:登記上你就不再是所有人。法院會看實質是不是借款擔保,但持分如果已經被轉賣給第三人,很難拿回來,你還得花訴訟成本證明當初其實是借錢。
簽約前把借據、實際撥款紀錄、抵押權設定契約書(擔保範圍、設定金額、清償日)、預告登記文件、本票影本和塗銷條件都看過一次,不簽空白文件。
房博士承作只拿自己分別共有的持分去抵押的案件,也就是持分房屋貸款;能借多少,一樣要看你的持分價值和前面已設定的房貸,個案評估。房博士自有資金放款的年利率連同費用,以有效年利率(按月複利)計算在 16% 以內,也就是用上表那種把費用算進去的方式計算。已經被一家銀行退件、手上有幾份報價的人,可以先用同樣的算法把每份報價換算一次,篩掉明顯不合理的條件。
依你的情況,該找哪一類管道
| 你的情況 | 比較可行的方向 |
|---|---|
| 分別共有,其他共有人願意一起簽 | 用整間房子向銀行申請,條件通常最好;家人要知道繳不出來時整間都可能被拍賣 |
| 分別共有,其他人不願意或聯絡不上 | 先問銀行能不能只押你的應有部分;不行再找承作持分的民間管道(房博士承作只押自己持分的案件),用有效年利率比價 |
| 分別共有,但持分比例很小或房子上已有高額全屋貸款 | 先試算扣掉前順位後還剩多少,可借額度可能很低,不划算就考慮出售持分 |
| 公同共有(常見於未分割的遺產) | 全體一起借,或先改成分別共有再借;多數決不能用來設定抵押 |
| 還登記在過世父母名下 | 先辦繼承登記(繼承開始後 6 個月內),再依登記結果判斷 |
信用狀況也會影響能走的管道。聯徵上有遲繳、協商紀錄的人,可以參考信用瑕疵能走哪些管道。
借不到或不划算時,先處理共有關係
持分貸款借得到但成本太高,或根本借不到時,可以回頭處理共有關係:一起借、買賣持分、分割,或把公同共有改成分別共有。這些做法可行,但除了家人之間談得攏的情形,多半沒辦法在幾週內換成現金;走到調處或訴訟,時間就更難估。
跟其他共有人談一起借
最省利息的做法,是讓全體共有人同意用整間房子向銀行借,再在共有人之間約定誰用多少、誰負責繳。整間設定後如果繳不出來,被拍賣的是整間房子,其他人的持分也保不住,所以約定要寫成書面:每個人拿多少、誰繳月付、有人不繳時其他人先代繳,之後怎麼向他求償。
賣掉自己的持分,或買下對方的持分
分別共有的人可以自由出售自己的持分。依土地法第 34 條之 1 第 4 項,共有人出賣應有部分時,其他共有人可以用同樣的價格優先承購。依內政部土地法第三十四條之一執行要點,其他共有人接到出賣通知後 15 天內不表示,就視為放棄。沒通知就賣給外人並完成過戶,買賣仍然有效,但其他共有人可以向你請求損害賠償。所以賣之前,先以存證信函之類留得下紀錄的方式通知家人。公寓的情形,同一戶的其他共有人有優先承購權,同棟其他住戶則沒有。
家人如果有能力,由他們買下你的持分,往往比賣給外人順利,價格也比較好談。反過來,如果你有能力買下其他人的持分,房子變成你一個人所有後,就能用完整產權向銀行申請。
分割共有物
分別共有的人原則上可以隨時請求分割(民法第 823 條),但約定了不分割期限(一般最長 5 年;不動產訂有管理約定時最長 30 年,有重大事由仍可請求),或房子因使用目的不能分割時例外。
分割的路有三條:
- 協議:全體共有人談好怎麼分,最快。
- 地政機關調處:協議不成時,可以向直轄市、縣市地政機關申請調處(土地法第 34 條之 1 第 6 項),由各地的不動產糾紛調處委員會處理。不服調處結果,要在接到通知後 15 天內向法院起訴,否則就依調處結果辦理。費用各縣市不同,例如南投縣每件調處費 15,000 元,需要勘測時測量費另計。
- 法院判決:法院可以分配原物、以金錢補償,房子無法分時也可能判決變賣後分配價金(民法第 824 條)。一間公寓很難切成兩半,結果常是變賣,或由部分共有人取得並補償其他人。裁判費按原告因分割可得利益的價額計算,例如高雄地院一件案件以財產價額的一半 3,587,107 元核定,第一審裁判費 43,503 元,鑑價、測量、律師費另計。審理要多久,司法院沒有公開的平均期間可查。
如果你已經先押持分借錢、之後才分割,這筆抵押不會因為分割消失。抵押權人同意分割、參加了分割訴訟,或被告知訴訟卻沒參加時,抵押權會跟著轉到你分得的那一部分(民法第 824 條之 1)。
公同共有改成分別共有
繼承的房子處在公同共有,繼承人可以隨時請求分割遺產(民法第 1164 條)。怎麼改,要看現在登記到哪一步:
- 還沒辦繼承登記:辦繼承登記時,全體繼承人同意,就可以直接登記為分別共有(土地登記規則第 120 條)。
- 已經登記為公同共有:全體繼承人協議分割遺產的,辦「分割繼承」登記。經法院判決、和解或調解,按法定應繼分改成各自的比例時,用「共有型態變更」辦理(屏東縣恆春地政事務所轉載的內政部函),依臺北市松山地政事務所的說明不收登記費,只繳書狀費。需要哪些文件,送件前先問轄區地政事務所。
- 有人不同意:只能向法院請求分割遺產。土地法第 34 條之 1 的多數決不能拿來把公同共有改成分別共有。
改成分別共有後,每個人才有自己可以處分的比例,前面「只押自己持分」的做法才用得上。
我的持分被拍賣,會影響其他共有人嗎?
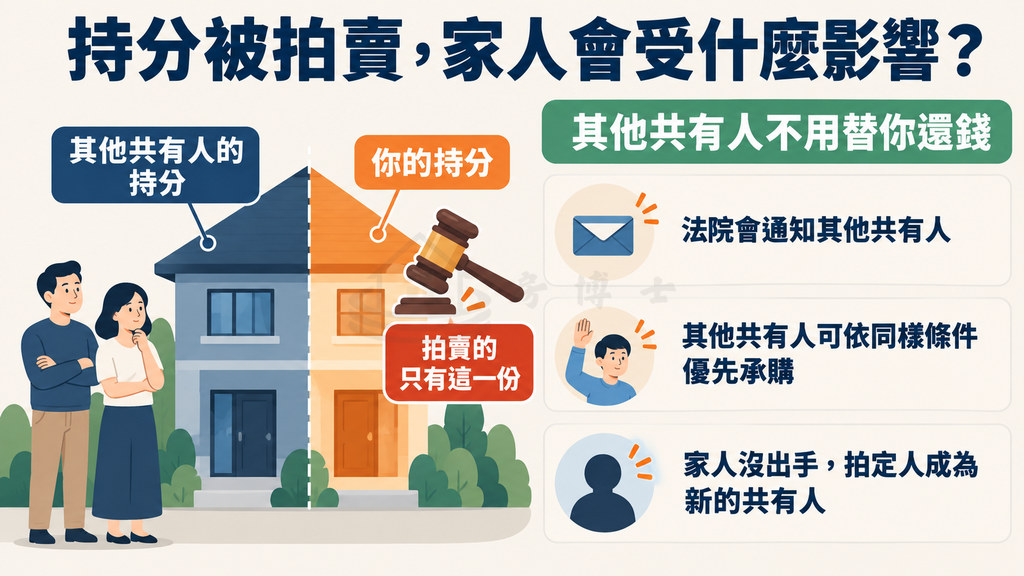
借了錢繳不出來,債權人可以聲請法院拍賣的是你的持分,不是整間房子(前提是你押的只有自己的持分)。其他共有人的持分不會因為你的債務被拍賣,他們也不用替你還錢。
不過他們仍會受到影響:
- 法院會通知他們:強制執行法第 102 條規定,持分第一次拍賣時,法院應通知其他共有人;第一次的最低拍賣價額以全屋估價按你的比例計算,流標後再逐次減價。
- 他們可能有優先承購的機會:強制執行的拍賣被視為買賣的一種,其他共有人可以依土地法第 34 條之 1 主張優先承購,但要接受同樣的拍賣條件。如果法院把幾筆土地、建物合併拍賣,要主張優先承購,原則上就得按合併的條件一起買,不能只挑其中一筆(最高法院 100 年度台上字第 432 號判決,臺灣高等法院 112 年度重上國字第 6 號判決有援引討論)。
- 可能多一位陌生的共有人:沒有家人出手,拍定人就成為新的共有人。拍定人也可以依民法第 823 條請求分割,協議不成時,法院可能判決整間房子變賣。
所以拿持分借錢之前,最好想過繳不出來時家人會面對什麼。繳款出狀況後從催收、查封到拍賣的過程,可以參考房貸繳不出來的每一步整理。
送件前可以先準備的資料
不論找哪一類管道,先把這些資料備齊,評估會快很多:
- 最新的建物與土地登記謄本(公寓大樓要含基地),確認共有型態、你的比例、他項權利部有哪些設定。
- 前順位貸款的目前餘額、每月還款金額,以及是一般抵押還是最高限額抵押。
- 房子現在誰在住、有沒有出租、共有人之間有沒有使用約定。依民法第 826 條之 1,這種約定登記後才能約束之後買到持分的人,沒登記時只約束知道或可以知道的人,會影響你這一份好不好賣。謄本標示部的「其他登記事項」欄可以看有沒有登記。
- 身分證件、印鑑章與印鑑證明。設定抵押權時會用到,印鑑證明怎麼申請可以看印鑑章與印鑑證明的說明。
- 你需要的金額與預計多久還清。借款期間越短,一次性費用對年化成本的影響越大。
想先知道自己的持分能不能談,可以先加房博士 LINE,把謄本和需求給我們評估,再決定要不要送件。
常見問題
我的持分只有 1/3 或更小,還有機會借嗎?
法律上沒有最低持分比例的限制,分別共有的持分都可以設定抵押。實際上比例越小、房屋總價越低,能借的金額越少,扣掉前順位和費用後可能不划算,是否承作由各放款方評估。
前配偶不同意,我能拿自己的一半借錢嗎?
先看謄本。夫妻沒有約定財產制時,離婚後各登記 1/2 的房子是分別共有,你拿自己的持分設定抵押不需要前配偶同意。只有婚姻期間書面約定共同財產制、房子登記為公同共有時,才要先完成財產清算與分配,依協議或法院判決到地政事務所辦登記,改成各自的比例後再借。
其他共有人會知道我拿持分借錢嗎?
抵押權要登記,會記載在謄本上,其他共有人查閱謄本就看得到。法律沒有要求你事先通知他們,但實際上很難瞞住。
參考資料
以下查閱日均為 2026-09-29;法規頁面為查閱當時的現行條文。
- 全國法規資料庫(法務部),民法第 205 條、第 206 條。
- 全國法規資料庫(法務部),民法第 759 條、第 817 條、第 819 條、第 823 條、第 824 條、第 824 條之 1、第 826 條之 1。
- 全國法規資料庫(法務部),民法第 827 條、第 828 條、第 829 條、第 875 條、第 875 條之 4、第 881 條之 1。
- 全國法規資料庫(法務部),民法第 1031 條、第 1151 條、第 1164 條。
- 全國法規資料庫(法務部),土地法第 34 條之 1、第 73 條、第 79 條之 1。
- 全國法規資料庫(法務部),土地登記規則第 120 條。
- 全國法規資料庫(法務部),強制執行法第 91 條、第 92 條、第 102 條。
- 金融監督管理委員會主管法規共用系統,銀行法(第 12 條之 1、第 37 條),最新修正 2023-06-28。
- 內政部國土管理署,公寓大廈管理條例第 4 條。
- 內政部,當舖業法(第 3 條)。
- 內政部地政司法規查詢,土地法第三十四條之一執行要點(第 13 點)。
- 司法院大法官,釋字第 141 號解釋,公布日 1974-12-13。
- 財政部國稅局網站,公股銀行辦理青年安心成家購屋優惠貸款問與答(第二十六問),發布日未確認。
- 臺灣高等法院臺中分院,114 年度上易字第 474 號刑事判決,2025-09-24。
- 臺灣高等法院,112 年度重上國字第 6 號民事判決,2024-09-04。
- 臺灣高雄地方法院,115 年度補字第 794 號裁定,2026-06-24。
- 司法院,本票裁定聲請書,發布日未確認。
- 南投縣政府地政處,不動產糾紛調處說明,發布日未確認。
- 臺北市松山地政事務所,繼承登記(繼承、分割繼承及遺囑繼承),發布日未確認。
- 屏東縣恆春地政事務所,不動產辦竣公同共有繼承登記後,嗣依法院判決按全體繼承人法定應繼分變更登記為分別共有,得以「共有型態變更」為登記原因辦理登記(轉載內政部 109 年 6 月 4 日台內地字第 1090263077 號函),發布日 2020-06-05。
- 台灣法律網,最高法院對土地法第34條之1第4項優先承購權的最新見解(整理最高法院 100 年度台上字第 432 號判決),發布日未確認。
【著作權所有,未經同意轉載必究】
