
看中一間中古屋,打開實價登錄想知道該出多少,結果同一棟大樓、樓層差不到幾層,有人一坪買得像店面那麼貴,有人便宜得像親戚價。仲介說低的那幾筆不算,屋主說行情看高的那筆。這間合理的價錢到底在哪裡,出了價之後銀行又肯借多少?
實價登錄列出來的是一筆筆原始申報,車位常跟房子算在一起,親友間的交易、一樓店面、有增建的物件也混在裡面,而且你查到的「最新一筆」,多半是一個多月前、甚至更早簽約的價格。銀行鑑價也不會照你的成交價走,它有自己的估法,結果常比成交價低,能借多少又是用銀行估的價值去算。等簽了約、鑑價出來才發現差距,自備款就得臨時多湊幾十萬。
出價前可以先估出一個範圍。把車位價格和面積拆掉,剔除備註寫著特殊交易、型態不同的成交,留下幾筆條件接近的案例,看排在中間的單價,以及最低、最高落在哪裡。再用範圍偏低的一端試算銀行鑑價、乘上你可能適用的成數,請一兩家銀行初估對照,自備款大概要準備多少,出價前心裡就有數。
實價登錄上的一筆成交,是怎麼來的
中古屋買賣的實價資料,是買方和賣方在申請所有權移轉登記時一起申報的,依據是平均地權條例第 47 條。預售屋不用等到交屋過戶,同條例第 47-3 條要求賣方在簽約或解約後 30 天內申報。
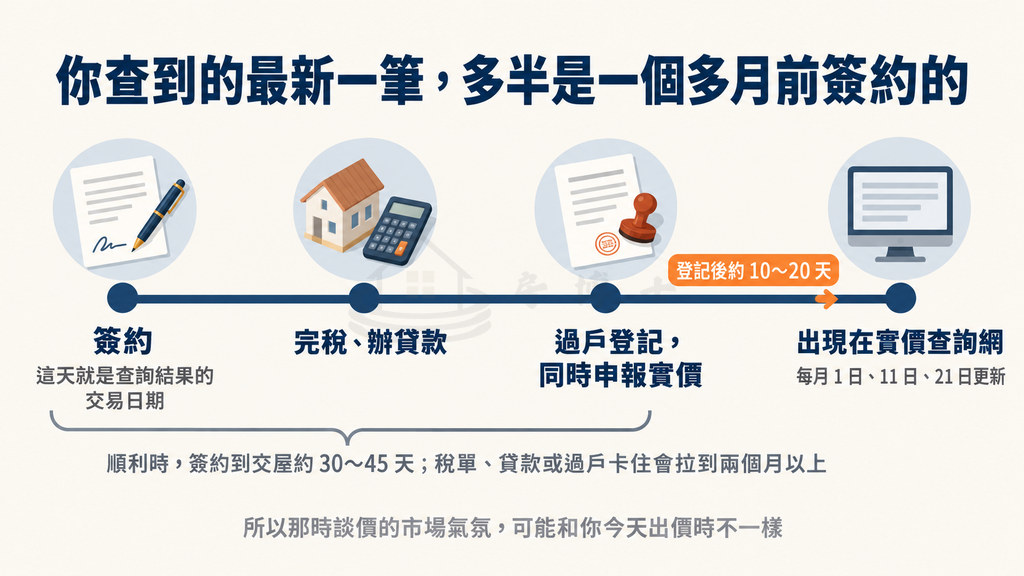
內政部不動產交易實價查詢服務網每月 1 日、11 日、21 日更新,每一批買賣案件是按登記完成的日期收進來的,例如 2026 年 10 月 21 日那次更新,放的是 10 月 1 日到 10 日完成登記的買賣。查詢結果上的「交易日期」是另一個日期:依桃園市地政局提供的買賣申報書填寫說明,它填的是買賣契約簽訂的那一天。
中古屋簽約後要先完稅、辦貸款,到過戶登記時才申報,登記完成後大約再等 10 到 20 天才會出現在網站上(高雄市路竹地政事務所的說明)。簽約到登記要多久沒有官方統計,地政士事務所概括順利的流程時,簽約到交屋大約 30 到 45 天。所以你今天查到的最新成交,多半是一個多月前簽約的;稅單、貸款或過戶卡住時,會拉到兩個月以上。那時談價的市場氣氛,可能已經和現在不一樣。
官方在查詢須知裡寫明,資料庫已篩掉明顯偏離正常價格的資訊和特殊交易,所以不是每筆成交都查得到;實價也只反映個別成交,不代表整個區域的行情。被篩掉的範圍沒有公開對照表,而查詢頁的進階條件仍可以按「特殊交易備註」挑選或排除特定類型,結果裡的備註欄也還看得到這類註記。網站幫你擋掉一部分,剩下的仍要逐筆看。
在查詢網上找到同社區的成交
在查詢頁選買賣,指定縣市和行政區後,可以直接輸入門牌或社區名稱,也可以用路段、地段關鍵字找。接著設定交易期間、屋齡、建物型態,進階條件還能篩主要用途、樓層、總價、面積和特殊交易備註。
2021 年 7 月實價登錄 2.0 上路後,成交資料改為揭露完整門牌與地號,之前已公開的舊案也回溯補上(臺北市地政局說明),所以同棟、同社區的成交大多找得到。社區名稱只是方便的入口:有些舊資料沒補上社區名,同名社區也可能不只一個。用名稱找不到,或結果看起來不像同一棟,就改用已知的門牌、街道搜尋,再用樓層、總樓層、建築完成年月和車位確認。
一筆資料先看這幾欄
| 欄位 | 要注意什麼 |
|---|---|
| 交易標的 | 寫「房地+車位」的,總價裡含車位,要準備拆算 |
| 總價、車位總價 | 車位價格有沒有另外填寫,影響系統單價有沒有扣掉車位 |
| 建物移轉面積 | 包含主建物、陽台等附屬建物和公設,有車位時常也含車位面積 |
| 單價 | 可能是元/平方公尺,也可能是萬元/坪,比較前先確認單位 |
| 移轉層次、總樓層 | 一樓、頂樓和中間樓層的價格邏輯不一樣 |
| 建物型態、主要用途 | 公寓、華廈、住宅大樓不能混比;住家和店面、事務所也不能混比 |
| 建築完成年月 | 推算屋齡用 |
| 備註 | 特殊交易、增建等註記會寫在這裡 |
查詢頁可以把面積和單價切換成坪、萬元/坪。如果你看到的單價是每平方公尺多少元,乘上約 3.3058 就是每坪多少元,例如每平方公尺 15 萬元,大約等於每坪 49.6 萬元;已經是每坪的欄位不要再乘一次。手上只有平方公尺的面積,可以用土地面積換算器換成坪。
建物移轉面積是權狀上幾種面積加起來的,主建物、附屬建物、共有部分各自代表什麼,可以對照謄本與權狀的基本說明。車位面積放在哪裡也不固定:有的車位登記在大樓共有部分的持分裡,有的有自己的建號和權狀,也有停車空間根本沒有登記面積。拆車位前,先在交易明細裡看車位面積有沒有填,需要時再對照謄本。
同一個社區,單價為什麼差那麼多
單價落差大,多半出在幾個地方:車位有沒有拆出來、是不是特殊交易、樓層用途和面積算法不同、屋齡和成交時間不同。
車位有沒有拆,單價的算法就不同
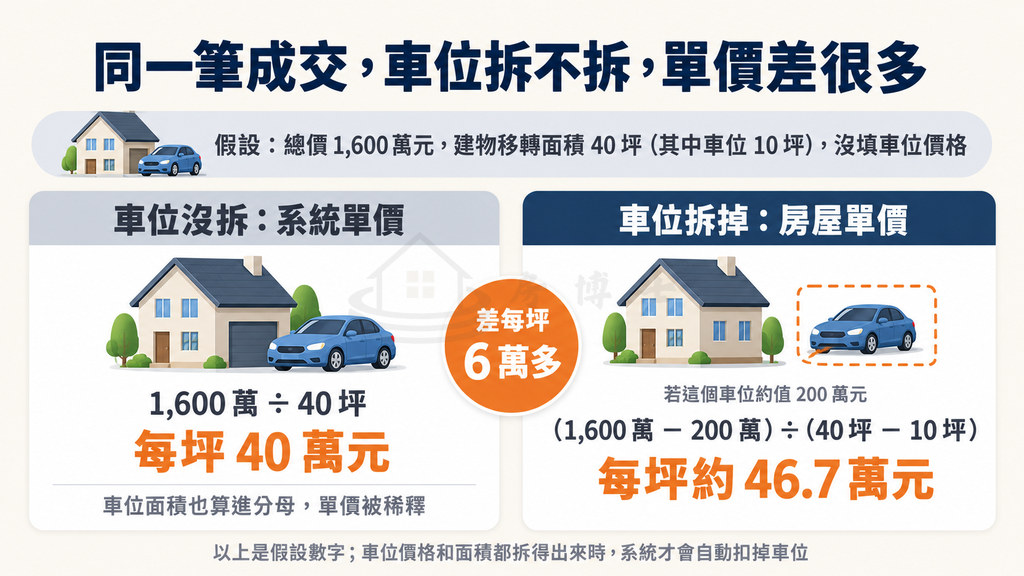
依內政部常見問答,車位的價格和面積都能拆開時,系統單價是「(總價-車位價格)÷(建物移轉面積-車位面積)」;只要其中一項沒拆出來,就直接用「總價 ÷ 建物移轉面積」。
大樓車位一格動輒十來坪,每坪換算下來比房屋本身便宜很多,混在一起算,單價就被稀釋。用一組假設數字看差多少:
假設:某筆成交總價 1,600 萬元,建物移轉面積 40 坪,其中車位面積 10 坪,申報時沒填車位價格。
- 系統單價:1,600 萬 ÷ 40 坪 = 每坪 40 萬元
- 若這個車位約值 200 萬元,房屋單價:(1,600 萬 - 200 萬)÷(40 坪 - 10 坪)= 每坪約 46.7 萬元
同一筆成交,拆與不拆差了每坪 6 萬多。這時拿系統的 40 萬去跟隔壁一筆沒有車位的成交比,看起來會像是隔壁買貴了。
偏差也可能反過來。總價裡含了車位的價錢,分母卻沒有對應的車位面積,例如停車空間沒有登記面積或申報時漏算,單價就會被墊高;申報的車位價格明顯偏低、扣得太少,算出來的房屋單價也會偏高。看到同社區某幾筆特別高或特別低,先回頭看交易標的、車位總價和車位面積這三欄。
車位價格沒申報時,要自己找一個合理的車位價。同社區有其他成交另外寫了車位價格,或有人單獨買賣車位,就是最接近的參考;坡道平面和機械車位的價格不同,參考時找同類別的。只查得到車位價格、查不到可靠的車位面積時,不要硬套扣價又扣面積的公式,這筆先放一邊或分開看。系統已經拆好的單價,也不要再扣一次。
備註寫著特殊交易
買賣申報書的備註欄有一長串可勾選的情況,和挑可比案例最相關的是這幾類:
- 關係人之間:親友、員工、共有人或其他特殊關係間的交易,以及合建案建商與地主間的交易。
- 建物狀況:陽台外推、頂樓加蓋、夾層、其他增建、未登記建物。
- 交易條件:急買急賣、受民情風俗因素影響、瑕疵物件、含租約、毛胚屋、受債權債務關係影響或債務抵償。
- 標的特殊:只買賣車位、政府機關標售或讓售、包含公共設施保留地。
新北市地政局轉載的報導就找到台北市好幾筆總價 30 萬元以下的成交,備註正是特殊關係間交易和債務抵償這兩類。家人之間低價過戶、拿房子抵債,價格反映的是彼此的關係或債務,不是市場。
「急買急賣」把賣方急和買方急放在同一個勾選項:賣方急著脫手時價格常偏低,買方趕著買時可能偏高,光看備註分不出是哪一種,所以不拿來當基準。凶宅沒有自己的勾選項,可能被勾在民情風俗因素或瑕疵物件,也可能寫在其他說明裡;沒有備註,也不能保證沒有這類情形。
有備註不代表整筆都不能用。總價含裝潢、家具,或附帶租約這類註記,是在告訴你總價裡多了或少了什麼;估得出那部分的影響就調整後再比,估不出來就先不納入。經濟日報整理的判讀方式也建議逐筆看備註,先拿掉關係人交易、債權債務、急買急賣這類成交。
有些成交價格明顯偏離其他幾筆,備註卻是空白。這種不一定有問題,但你說不出它特別在哪裡,比較穩當的做法是先標成存疑,不讓它決定你的出價。
一樓、頂樓加蓋與增建
一樓常有店面用途,或附帶前後院,單價本來就跟樓上不同;如果主要用途寫的是店面或事務所,更不該拿來和住家比。
頂樓加蓋和其他增建則是面積的問題。官方查詢須知說明,未辦保存登記或有增建、修建時,登錄的面積可能小於實際使用的面積,單價就會偏高。買方付錢買的是看得到的空間,系統卻只用登記面積去除,算出來的單價自然膨脹。
屋齡、型態,以及雨遮有沒有登記
屋齡差十年的兩間房子,單價差一截很正常。比較時盡量找建物型態相同、屋齡相近的案例;經濟日報那篇整理的建議是屋齡相差 5 年以內。
雨遮是另一個容易被忽略的變數。2018 年 1 月 1 日起,屋簷和雨遮不再登記面積,但新制不溯及既往,在這之前已申請建造執照的建物,權狀上仍可能有雨遮面積。同樣的總價,有登記雨遮的房子分母比較大,單價就看起來比較低。拿較新的大樓和舊大樓比單價時,這個差異會混在裡面。
成交時間
查詢結果的交易日期是簽約日,資料上網時,這筆交易多半已經談完一個多月。行情往上走時,半年前的成交會低估現在的價格;行情往下時則相反。挑案例時優先看近期的,案例不夠才往前拉,往前拉得越久,越要留意那段時間市場往哪個方向走。
挑出可比的成交,算出合理單價
把上面幾種干擾拿掉,剩下的才是能拿來比的成交。實際操作可以照這個順序:
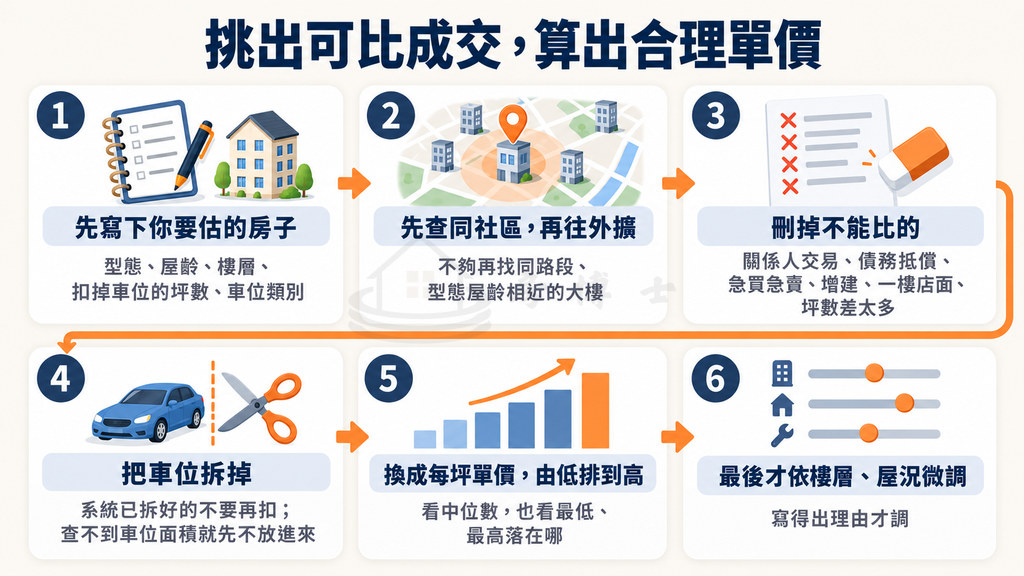
- 先寫下你要估的房子:建物型態、屋齡、樓層、扣掉車位後的坪數、有沒有車位和車位類別。
- 先查同社區,再往外擴:用門牌或社區名稱查同社區近一年的成交;不夠的話,再找同一條路段、型態和屋齡相近的大樓。
- 刪掉不能比的:備註有關係人交易、債務抵償、急買急賣、增建或頂樓加蓋的,一樓店面、主要用途不是住家的,坪數和你的物件差太多的。
- 把車位拆掉:價格和面積都有填的,直接用系統拆好的單價;只填一項或都沒填的,用同社區、同類別的車位價格自己拆,查不到車位面積就先不放進來。
- 換成每坪單價,由低排到高:看排在中間的數字,也就是中位數(筆數是偶數時取中間兩筆平均),也看最低和最高落在哪裡。平均值容易被一兩筆極端值拖走,中位數比較穩。
- 最後才依樓層、屋況微調:調整時寫得出理由,例如「這間樓層比較高、景觀比較好」,寫不出理由就不要調。
用一組假設案例走一次
以下社區和成交都是假設的:
你看中的是一間屋齡約 20 年的電梯大樓,7 樓,扣掉車位後約 30 坪,附一個坡道平面車位。屋主開價 1,650 萬元。同社區近半年有 7 筆成交,單價已換算成每坪:
| 編號 | 樓層 | 總價(萬元) | 建物移轉面積(坪) | 車位 | 備註 | 系統單價(萬元/坪) |
|---|---|---|---|---|---|---|
| A | 8 樓 | 1,520 | 40.2(含車位 10.5) | 坡道平面,未填車位價格 | 無 | 37.8 |
| B | 3 樓 | 1,180 | 29.6 | 無 | 無 | 39.9 |
| C | 1 樓 | 1,650 | 33.0 | 無 | 主要用途為店面 | 50.0 |
| D | 11 樓 | 1,600 | 40.8(含車位 10.6) | 坡道平面,車位 230 萬,已拆算 | 無 | 45.4 |
| E | 6 樓 | 980 | 30.1 | 無 | 親友間交易 | 32.6 |
| F | 9 樓 | 1,250 | 30.3 | 無 | 無 | 41.3 |
| G | 14 樓 | 1,420 | 31.0 | 無 | 含增建(頂樓) | 45.8 |
C 是店面,E 是親友交易,G 有增建,三筆先刪掉。A 沒填車位價格,同社區的 D 也是坡道平面車位,申報過 230 萬元,就拿它來拆:
A 的房屋單價:(1,520 萬 - 230 萬)÷(40.2 坪 - 10.5 坪)= 1,290 萬 ÷ 29.7 坪 ≈ 每坪 43.4 萬元
剩下四筆由低到高是 B 39.9、F 41.3、A 43.4、D 45.4,中位數是中間兩筆 41.3 和 43.4 的平均,約每坪 42.35 萬元,四筆落在每坪 39.9 萬到 45.4 萬之間。系統上看起來從 32 萬到 50 萬都有,清理後集中在窄得多的範圍。只有四筆時,這個範圍就是這幾筆成交的高低,不是統計算出來的行情區間;能從周邊條件相近的大樓再補幾筆,判斷會穩一些。
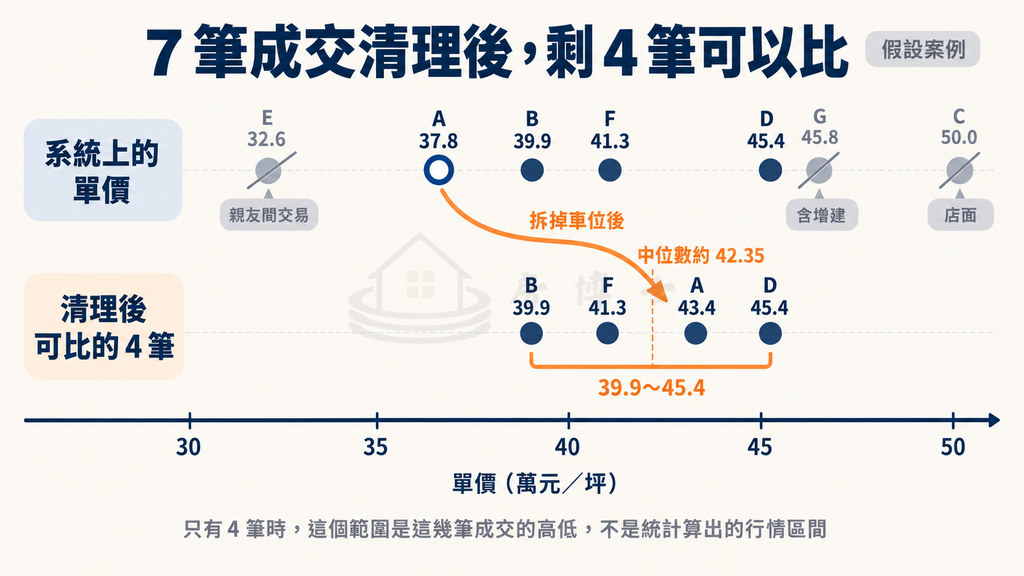
A 的單價取決於車位假設。如果車位其實值 210 萬或 250 萬,A 的單價會落在每坪約 44.1 萬或 42.8 萬,中位數跟著移動不到 0.4 萬,對結論影響不大。
套回你的物件:30 坪乘上每坪 39.9 萬到 45.4 萬,再加上車位 230 萬,總價大約落在 1,430 萬到 1,590 萬元,用中位數算約 1,500 萬元。屋主開 1,650 萬,比這幾筆最高的一端還多約 60 萬。這不代表屋主一定開太高,房子的屋況、裝潢、景觀都可能讓它值得多一點,但你出價時知道多出來的那段是在為什麼付錢。
銀行鑑價會參考實價登錄嗎?為什麼常比成交價低
會參考,但實價登錄只是其中一項依據。NOWnews 2022 年的採訪中,幾家銀行說明鑑價時會看屋齡、流通性、維護狀況、坐落區域和銀行內部的估價資料,外部則參考內政部實價登錄、聯徵中心的不動產鑑價資訊和房仲成交行情;土地銀行也表示,鑑價不以買賣雙方的交易價格為唯一基準。
鑑價常比成交價低,原因大致有這幾種:
銀行估的是擔保品價值,不是你願意付多少。 你多付的錢,可能是因為喜歡這個格局、急著搬家,或在搶房時加了價。銀行要確認的是借款人還不出來時,這間房子能撐住多少債權。同一篇採訪中,台北富邦銀行提到,位置偏遠、流通性不足、周遭環境不佳、鄰近嫌惡設施或產品型態冷門的房子,鑑價會比較低。
實價登錄有時間差,有時找不到相似案例。 第一銀行在採訪中提到,成交到揭露之間有時間落差,偶爾會遇到沒有實價案例可以佐證的情況。
新成屋的登錄價可能是幾年前的價格。 工商時報 2019 年的報導引述銀行估價人員的說法:新成屋交屋過戶時登錄的成交價,其實是幾年前跟建商簽約時的價格,所以銀行會另外派人查周邊中古屋和近期預售屋的成交價。
市場轉弱時,銀行估價可能收緊。 聯合報 2026 年 3 月的採訪提到,部分銀行把擔保品估值下修約一成,成數就算沒變,能借的金額也跟著少。經濟日報 2026 年 5 月的報導則提到,全國估價師公會修訂第 14 號公報,把個人住宅房貸的估價納入,並新增摘要式估價報告書範本;公會理事長郭國任主張,景氣轉弱時部分金融機構的內部估價會壓到市場合理行情以下,呼籲公股行庫提高委外估價的比例。這是公會的立場,報導沒有提出各銀行鑑價和市價平均差多少,但兩篇放在一起看,你自己整理出的範圍低端,不一定就是銀行會給的數字。
每家銀行的估價資料、委外與否、對區域的風險分級都不一樣,同一間房子在不同銀行的鑑價本來就可能不同。
車位在銀行的鑑價裡值多少
你在實價登錄裡把車位拆出來算,銀行估價時也會把車位當成單獨的一項。台北富邦的房價行情查詢要你填不含車位的坪數,再選平面或機械車位的數量,結果另外列出車位的初估總價;永豐的線上估價也分平面和機械。不過沒有銀行公開過正式鑑價時車位一律打幾折,平面或機械、有沒有獨立權狀,都可能影響銀行認多少。
車位認多少,會直接改變能借的錢。延續上面的例子,房屋部分照中位數算約 1,270 萬元:
- 銀行認車位 230 萬:整體鑑價 1,500 萬,以 8 成計可貸 1,200 萬
- 銀行只認車位 150 萬:整體鑑價 1,420 萬,以 8 成計可貸 1,136 萬
車位少認 80 萬,能借的就少 64 萬。附機械車位,或車位產權比較特別的,估價時先問清楚車位怎麼算;銀行給的若已是含車位的整體鑑價,直接用那個數字,不要再自己扣一次。
從行情推估可貸額度和自備款
成數乘的是哪一個數字
受央行成數限制的貸款,規定寫明上限是住宅(含基地)「鑑價或買賣金額較低者」的幾成。還沒有購屋貸款的人(俗稱第 1 戶),央行沒有設成數上限,由銀行自己訂;銀行說的成數是乘在銀行鑑估的價值上,不是直接乘購屋價格(國泰世華的房貸說明)。鑑價高於成交價時會不會改用成交價計算,各銀行內規不一定相同,要問承貸銀行。自己試算時,先用鑑價和成交價較低的那個數字,比較不會高估。
銀行公開的成數多半寫的是上限:合作金庫寫一般購屋貸款最高 8 成,中國信託寫都會區最高 7 到 8 成、非都會區最高 6 到 7 成,實際都要看個案審核。
所以出價前除了估行情,也要估銀行可能鑑多少。用你整理出的範圍偏低那一端去算,自備款會比用成交價算的多準備一些,再拿銀行初估來對照。
你適用的成數上限
依央行 2026 年 9 月 18 日生效的修正規定與9 月 17 日新聞稿,自然人購屋的上限整理如下。先看第一列:買的是高價住宅,不論名下有幾戶,都適用 3 成。
| 你的情況 | 央行成數上限 | 寬限期 |
|---|---|---|
| 買高價住宅(台北市 7,000 萬、新北市 6,000 萬、其他地區 4,000 萬元以上) | 鑑價或買賣金額較低者的 3 成 | 不得有 |
| 名下沒有房子,也沒有購屋貸款 | 未設上限,由銀行自訂 | 未限制 |
| 名下有房子,但沒有購屋貸款 | 未設成數上限 | 不得有 |
| 已有 1 戶購屋貸款(俗稱第 2 戶) | 鑑價或買賣金額較低者的 7 成 | 不得有 |
| 已有 2 戶以上購屋貸款 | 鑑價或買賣金額較低者的 3 成 | 不得有 |
高價住宅指建物權狀有「住」字樣、鑑價或買賣金額任一個達到門檻的住宅。例如台北市成交 6,800 萬、鑑價 7,100 萬,仍算高價住宅;分類確定後,成數才乘在兩者較低的 6,800 萬上,上限是 2,040 萬。
表裡的「購屋貸款」,指銀行向聯徵中心查到、以房屋擔保且用途登記為購置不動產的放款,或銀行查證資金實際拿去買房的貸款;戶數按擔保品算,繼承來的房子和房貸不計入。銀行也會用全國財產稅總歸戶的財產清單,確認你名下有沒有房子(央行問與答)。第 2 戶的上限是 2026 年 9 月 18 日起從 6 成調到 7 成;受限的類別,也不能另外用修繕、周轉金等名目加貸。
這張表有幾個例外。財政部的青年安心成家購屋優惠貸款,不受第 1 戶、第 2 戶的限制;先買後賣的換屋自住,向銀行切結撥款後 18 個月內賣掉原本的房子並完成過戶(第 2 戶還要清償原貸並塗銷抵押權),可以不受寬限期或成數的限制。高價住宅不能套用第 2 戶的換屋例外。
這些都是天花板。實際能貸幾成,銀行還會看你的收入、負債、信用和物件本身,中古屋的屋齡、坪數對成數的影響,可以參考中古屋貸款的成數與屋齡限制。
用同一組假設數字算一次
延續前面的假設案例,你最後以 1,550 萬元成交,自己估的範圍是 1,430 萬到 1,590 萬元。下表的可貸金額是「鑑價和成交價較低者 × 成數」,自備款是「成交價 - 可貸金額」:
| 鑑價情境 | 鑑價(萬元) | 8 成:可貸/自備款 | 7 成:可貸/自備款 | 6 成:可貸/自備款 |
|---|---|---|---|---|
| 等於或高於成交價 | 1,550 以上 | 1,240/310 | 1,085/465 | 930/620 |
| 落在中位數 | 1,500 | 1,200/350 | 1,050/500 | 900/650 |
| 落在範圍低端 | 1,430 | 1,144/406 | 1,001/549 | 858/692 |
| 比低端再低約一成 | 1,300 | 1,040/510 | 910/640 | 780/770 |
(單位:萬元,還沒算稅費。)
鑑價每比成交價少 100 萬元,以 8 成計算,能借的就少 80 萬元,這 80 萬元全部要從自備款補。只用成交價乘 8 成準備 310 萬,鑑價一旦落在低端,就差 96 萬元;再低一成,差距是 200 萬元。第一列也看得出,銀行若取較低者,鑑價高於成交價並不會讓你多借。依前面中國信託公開的上限,非都會區的物件可以多看 7 成、6 成那兩欄。
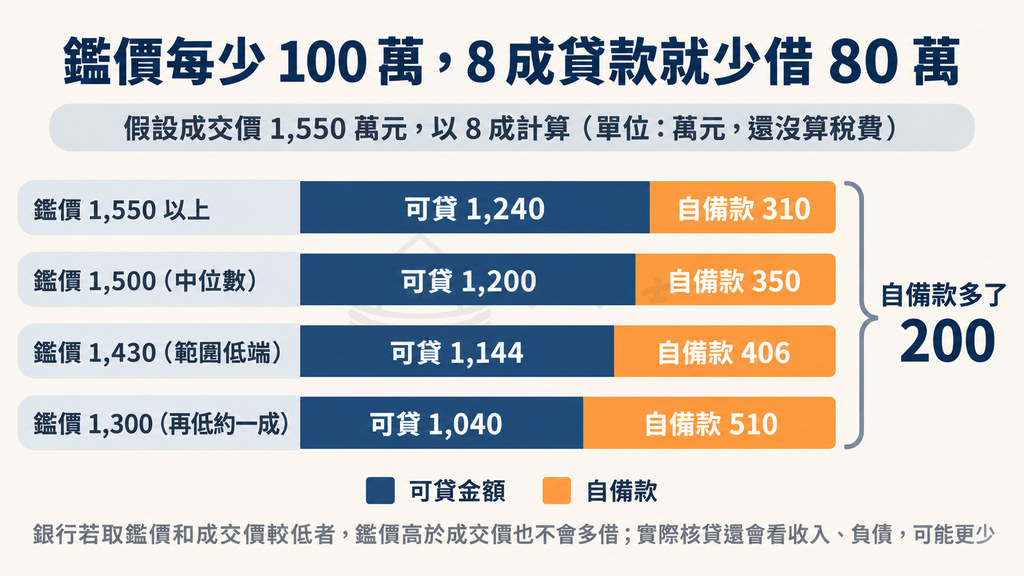
表格算的是擔保品撐得住的金額,銀行還會看你的收入、負債和產品額度,核下來可能更少。自備款之外,還有契稅、代書費、登記規費、仲介費、保險等費用;契稅怎麼算可以看契稅計算說明,其他費用項目和年齡、年限的限制,整理在頭期款與貸款成數的說明。貸款金額估出來後,可以用房貸試算看每月要繳多少,確認月付也撐得住。
出價前先請銀行初估
自己算出的是一個範圍,銀行初估比較接近銀行實際會怎麼看。幾家銀行官網有免費的線上估價,像永豐的秒估房貸、台北富邦的房價行情查詢、中國信託的智慧估價,填地址、樓層、屋齡、不含車位的坪數與車位類型就能看結果。星展銀行的免費預估鑑價資料齊全約兩個工作天回覆,但部分地區不提供,每天、每週也有件數上限。中國信託和星展都寫明,線上估價不等於正式申貸後的鑑價。
先準備好門牌、樓層、屋齡、扣掉車位後的坪數和車位類型,有謄本或權狀影本更好,估出來的數字會比較貼近。送出前問清楚這次是單純估房價,還是房貸預審:預審或正式送件通常要提供身分資料、授權查聯徵,也可能收費。初估和正式鑑價差多少沒有公開統計,屋況、產權和現場勘查都可能改變結果,拿到初估後,自備款仍照表格裡較低的那幾列預留空間。
屋主想知道自己的房子能借多少
屋主用的是同一套方法:先用實價登錄估出自己房子的範圍,拿偏低的一端當鑑價估計,再乘上銀行可能給的成數。房子如果還有房貸,原本那筆還沒還完的本金會先占掉一部分,有其他抵押設定的也要一起扣,剩下的才是粗估能再借的空間。權狀上登記的最高限額抵押金額,不等於你現在實際欠的本金,要看貸款餘額。
央行有成數上限的是購置住宅的貸款。拿名下房子出來借周轉,錢真的不是拿去買房,通常不落在那幾類;銀行會請你切結資金不流向購買受限的住宅,查到錢其實拿去付另一間房子的頭期款,仍會照購屋貸款的規定算(央行問與答)。除此之外,銀行也會依自己的鑑價、成數和你的收入來核。條件和管道的差別,可以參考房屋抵押借款的可貸額度說明。房博士有自有資金直接放款,年利率連同費用以有效年利率(按月複利)計算在 16% 以內;想先知道自己的房子能不能談,可以加房博士 LINE 評估後再決定要不要送件。
已經簽約、正在等鑑價:先用同一套方法估一次
簽約後到銀行鑑價結果出來之前,可以把成交價放進前面的方法裡,自己估一次銀行可能鑑多少。如果你整理出的範圍,低端明顯低於成交價,就先照低端、甚至再低一列的情境把自備款準備好。
契約裡寫的貸款不足怎麼處理
核貸金額不到契約寫的預定貸款金額時,買方要補現金還是能解約,看契約怎麼約定。內政部成屋買賣定型化契約應記載事項第六點按責任歸屬分成三種,每一種都有選項要勾:
- 不可歸責於雙方:可以約定由買方在貸款核撥時以現金補足、雙方得解除契約,或其他約定。
- 可歸責於賣方:可以約定買方得解除契約、賣方返還已付價款和遲延利息,或由賣方依原本承諾的條件讓買方分期清償等。
- 可歸責於買方:除非賣方同意分期,買方要在接到通知後的約定期限內補足差額,這個期限不得少於 10 個金融機構營業日;逾期未補,賣方可以解約。
預售屋那套「差額在三成以內分期、超過可解約」的規則,不能套到中古屋。同樣是不可歸責於雙方,契約勾的是現金補足還是得解除契約,結果差很多,回頭看你的契約勾了哪一項、預定貸款金額寫多少。這份應記載事項依消費者保護法訂定,主要規範建商等企業經營者和消費者之間的契約;一般屋主自己賣房,不一定直接適用,但契約若採用了這些條款,就照契約內容走。還沒簽約的話,可以在斡旋或簽約時寫進融資解除特約,約定截止日、最低貸款金額或成數,以及已付價款怎麼退。
同時問兩三家銀行,要注意什麼
每家銀行鑑價方式不同,一家鑑得特別低時,另一家不一定也一樣,所以值得多問幾家。用線上估價或請房貸專員初估來比,代價最小;決定正式送件時,再注意這三件事:
- 聯徵紀錄:正式申貸時銀行會查你的聯徵,被查詢紀錄在信用報告上留一年。依聯徵中心的說明,一年內每 30 天的新業務查詢,在信用評分上算成同一筆需求,但其他銀行仍看得到每一筆查詢紀錄。正式送件集中在短時間內,對評分的影響比較小。
- 費用:例如第一銀行的收費標準列有每次 3,000 元的鑑價費、每人 300 元的徵信費,開辦費則依貸放額度的 0.15% 計、最低 5,000 元。送件前問清楚什麼階段收、沒核准或撤件收不收。
- 時程:依成屋應記載事項第七點,買方要在交付完稅款前完成對保;簽了撥款委託書交給銀行後,除了少數重大瑕疵,原則上不能撤銷或換銀行。比價要趕在這之前完成,也請地政士確認交屋時程排得上。
預售屋、新成屋的實價登錄能拿來比中古屋嗎?
不適合直接混在一起算。預售屋的價格,是買方簽約當下為一間幾年後才交屋的新房子出的價錢;新成屋過戶時登錄的價格,也可能是幾年前預售時談定的。兩者的屋齡、建材、公設規劃都和中古屋不同,2018 年後申請建照的新大樓也不再登記雨遮,同樣的總價,單價會看起來比較高。
新舊屋差多少,沒有固定比例。住商不動產整理 2026 年 1 至 2 月的成交,新北市新案均價每坪約 71.9 萬元、成屋約 44.8 萬元,台北市則是 131.1 萬元對 96.0 萬元。這些是全市平均,新案多半蓋在和老社區不同的地段,不能解讀成同社區新屋就貴這麼多。地段也可能讓差距縮小,信義房屋提供的汐止說明提到,當地部分新舊屋單價差不到一成,因為早期開發的是精華區,新案則往山區蓋。
銀行自己也不會只看新案。前面提到的工商時報報導中,銀行估價人員遇到新成屋,也會去查周邊中古屋的成交價。
預售屋和新成屋的資料還是有用:它能告訴你這一區新房子賣到什麼價位、價格往哪個方向走。但附近新案比你看的中古屋貴或便宜,都不能直接證明中古屋的開價合不合理;要算你看的中古屋值多少,可比案例仍以屋齡、型態相近的中古屋成交為主。
常見問題
同社區近一年都沒有成交,怎麼辦?
先把查詢期間拉長,同時往外找同路段、屋齡和型態相近的大樓。時間拉長要考慮期間市場往哪走,範圍擴大要考慮地段條件是否相同,例如是否臨大路、離捷運或學校遠近。案例越少、越不像,估出來的範圍就要放得越寬,準備自備款時也要以低端為準。
實價登錄的單價,為什麼跟仲介說的單價對不起來?
先問清楚對方的分母是什麼。官方系統的單價是總價除以建物移轉面積,裡面包含公設,車位沒拆開時還可能含車位面積。仲介有時會說扣掉車位後的單價,或扣掉公設的室內單價。分母不同,同一筆成交的單價可以差很多,比較時要用同一種算法,單位也要一致。
自己估出來的鑑價,可以當成銀行的答案嗎?
不行。自己估是為了在出價前看到可能的資金缺口,鑑價和核貸成數還是以銀行審核為準,線上初估也只是參考。正式鑑價出來之前,自備款照較低的情境準備比較穩。
參考資料
- 內政部,不動產交易實價查詢服務網首頁公告(2026 年 10 月 21 日公告)、查詢頁及查詢須知與常見問題,查詢頁與須知未標示發布日,查閱日 2026-10-25。
- 內政部,實價登錄常見問答(單價計算方式),發布日未標示,查閱日 2026-10-25。
- 桃園市政府地政局,不動產成交案件實際資訊申報書(買賣)下載,項目日期 2021-06-30,查閱日 2026-10-25。
- 高雄市路竹地政事務所,實價登錄個案資訊多久開放查詢?,發布日未標示,查閱日 2026-10-25。
- 恒立地政士事務所,買房簽約注意事項,發布日未標示,查閱日 2026-10-25。
- 臺北市政府地政局,實價登錄 2.0 新制上路,2021-07-30,查閱日 2026-10-25。
- 全國法規資料庫,平均地權條例第 47 條、第 47-3 條,法規整編資料截止日 2026-10-16,查閱日 2026-10-25。
- 中央銀行,中央銀行對金融機構辦理不動產抵押貸款業務規定修正規定,2026-09-17 發布、2026-09-18 生效,查閱日 2026-10-25。
- 中央銀行,理監事聯席會議決議新聞稿,2026-09-17,查閱日 2026-10-25。
- 中央銀行,不動產抵押貸款業務規定問與答,2026-09-17 發布、2026-09-18 生效,查閱日 2026-10-25。
- 國泰世華銀行,房屋貸款商品與常見問題,發布日未標示,查閱日 2026-10-25。
- 合作金庫銀行,一般購屋貸款,發布日未標示,查閱日 2026-10-25。
- 中國信託銀行,房貸常見問題(含智慧估價),發布日未標示,查閱日 2026-10-25。
- 台北富邦銀行,房價行情查詢,發布日未標示,查閱日 2026-10-25。
- 永豐銀行,秒估房貸,發布日未標示,查閱日 2026-10-25。
- 星展銀行,免費預估鑑價,發布日未標示,查閱日 2026-10-25。
- 聯合報,銀行看淡房市保守鑑價,購屋頭期款負擔增加,2026-03-16,查閱日 2026-10-25。
- NOWnews,鑑價跟不上房價/實價登錄有時差 銀行解釋原因,2022-01-07,查閱日 2026-10-25。
- 經濟日報,全國估價師公會首納住宅房貸估價報告書準則,2026-05-19,查閱日 2026-10-25。
- 工商時報,實價登錄有盲點 銀行幫忙鑑價把關,2019-04-14,查閱日 2026-10-25。
- 經濟日報,一文教你看懂成交價格 用對實價登錄,2025-10-03,查閱日 2026-10-25。
- TVBS(中央社稿),登記新制不計屋簷雨遮 買賣契約看分明,2018-01-17,查閱日 2026-10-25。
- 新北市政府地政局網站轉載之蘋果日報報導,特殊、親屬買賣價過低 小心轉手繳更多,2019-11-03,查閱日 2026-10-25。
- 內政部(行政院網站檔案),成屋買賣定型化契約應記載及不得記載事項,最近一次修正 2025-12-19 公告、2026-04-01 生效,查閱日 2026-10-25。
- 財團法人金融聯合徵信中心,被查詢紀錄說明,發布日未標示,查閱日 2026-10-25。
- 第一銀行,消費者貸款業務收費標準,文件標示 2026 年 2 月,查閱日 2026-10-25。
- 住商不動產,六都新舊屋價差擴大,2026-03-17,查閱日 2026-10-25。
- 信義房屋供稿、中央社訊息平台刊登,汐止中古屋、新成屋價差小引熱議,2025-01-10,查閱日 2026-10-25。
【著作權所有,未經同意轉載必究】
