
用新青安買了房子,寬限期還沒結束,每個月只繳利息,日子剛好過得去。偏偏這時候需要一筆錢,最直覺的辦法是拿房子再借,接著馬上擔心:房子一動,政府補貼的利息會不會被要回去?
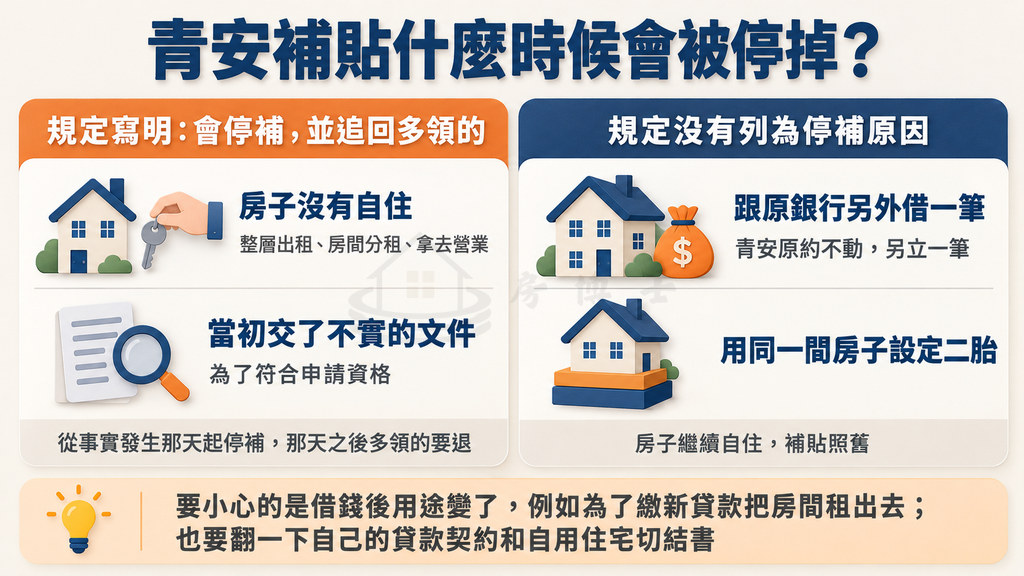
依財政部國庫署的青安規定,補貼會被停掉、追回,主要是兩種情況:房子沒有自住,例如出租、分租或拿去營業;或是當初為了符合資格交了不實的文件。停補從事實發生那天起算,要退的是那天之後多領的補貼。單純再借一筆錢,不在這些原因裡。
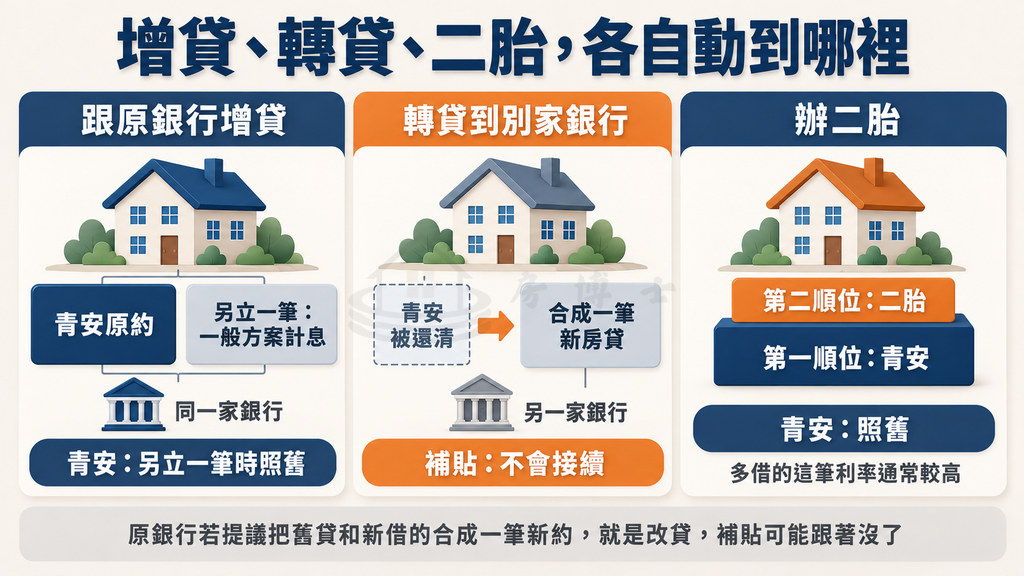
跟原銀行另外借一筆,青安那筆照舊,多借的錢照銀行一般方案算;轉貸到別家銀行,補貼不會跟著過去;二胎不碰補貼,但利息貴,萬一繳不出來,可能連第一順位的房貸一起出事。選哪條路,先看它會不會讓你失去手上的優惠,再看寬限期結束、月付跳高的那一年,加上新的這筆借款,你還繳不繳得起。
青安的補貼從哪裡來,什麼情況會被追回
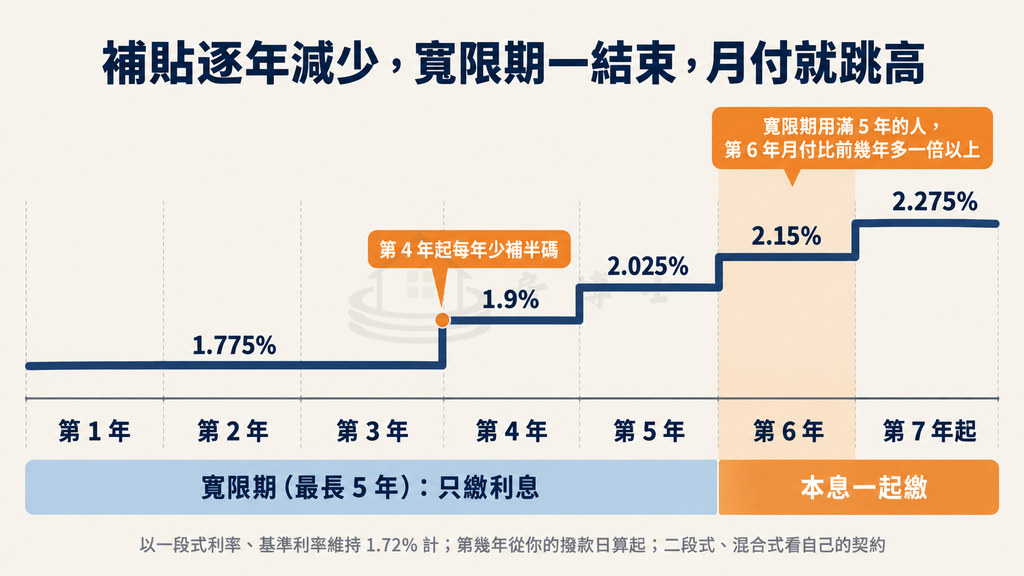
青安是一段式機動利率,基準是中華郵政 2 年期定儲機動利率,2024 年 3 月 27 日起為 1.72%,加 0.555 個百分點是 2.275%。你實際繳的 1.775%,是政府補貼 0.375 個百分點、承辦的公股銀行再少收 0.125 個百分點之後的結果。當初選了二段式或混合式利率的人,利率怎麼變要看自己的契約,不能直接套這裡的數字。
這個優惠會照時程退場。依國庫署青安 3.0 問答集,2023 年 8 月 1 日以後撥款的案件,撥款後 3 年內維持上面的補貼,第 4 年起每年少補半碼(0.125 個百分點),第 7 年起回到 2.275%。第幾年從你的撥款日算起:2023 年 9 月撥款的人,2026 年 9 月就進入第 4 年,利率變成 1.9%;2026 年 8 月以後撥款的青安 3.0 戶,現在還在第 1 年。
寬限期是另一回事:最長 5 年內只繳利息、不還本金,寬限期一結束就要本息一起繳。寬限期用滿 5 年的人,兩件事疊在一起,第 6 年的月付會比前幾年多一倍以上,青安 3.0 的整理有逐年利率與月付表。
補貼什麼時候會被停掉?國庫署的貸款原則第五點寫了兩種情況:銀行查到房子不是自住,或你當初為了符合資格交了不實的文件。銀行從事實發生那天起停止補貼,那天之後多領的補貼由銀行追回,並依切結書和貸款契約重新核定貸款條件。房間分租、整層或整戶出租、頂樓加蓋出租都算影響自住;只把屋頂租給人裝太陽光電、沒動到居住空間,問答集認定仍是自住。
銀行懷疑你沒自住時,可以先發書面通知,通知日起 14 天後補貼先停;你交出自住的證明、銀行審查確認後,補貼可以恢復。問答集沒有列出要交哪些文件,戶籍、水電帳單這類能證明你實際住在那裡的資料,收到通知就先備好,照通知上的要求交。
這兩種情況都沒有提到增貸或設定二胎,單純借錢不會讓補貼停掉。會出事的是借錢之後房子的用途變了,例如為了繳新的貸款把房間租出去。不過規定沒寫,不代表你和銀行簽的貸款契約、自用住宅切結書也沒有限制,另外借錢或設定二胎之前,先翻一下自己的契約。
增貸、轉貸、二胎,各自動到哪裡
三條路差在誰借你錢、原本那筆青安還在不在:
| 跟原銀行增貸 | 轉貸到別家銀行 | 辦二胎 | |
|---|---|---|---|
| 誰借你錢 | 原本承辦青安的公股銀行 | 另一家銀行,先幫你把青安還清 | 銀行、信用合作社、融資公司或民間,排在第二順位 |
| 原本的青安 | 另立一筆、原約不動時照舊 | 被還掉,補貼不會接續 | 照舊 |
| 多借的錢 | 另一筆,照銀行一般方案審核計息 | 和舊餘額合成一筆新房貸 | 另一筆,利率通常較高 |
| 主要代價 | 額度空間小,要重新過審核 | 失去剩下的補貼,寬限期不一定保留,另有轉貸費用 | 利息與費用高,違約時可能牽動第一順位房貸 |
原銀行如果提議把舊貸和新借的錢合成一筆新約,等於把青安改貸成一般房貸,補貼可能跟著沒了。
跟原銀行增貸:青安那筆不動,多借的錢不算青安利率
新青安增貸可以向原銀行申請,但多借的部分不會用青安利率計算。依國庫署貸款原則,青安是購屋貸款,只承作申請日前 6 個月內買進的住宅;問答集也規定,2023 年 8 月以後辦過青安的人不能再申辦。拿房子週轉的增貸,兩個條件都不符合,只能走銀行的其他方案。另立一筆的話,青安那筆沒有被動到,補貼和寬限期照舊;只要房子繼續自住,另外借一筆不會讓補貼停掉。
多借的這筆是一般房貸,沒有政府補貼,利率、年限和寬限期由銀行依你的條件核定。作為參考,永豐銀行與國泰世華官網的增貸方案分別標 2.6% 起、2.72% 起,最長 20 年;這兩家不是青安承辦銀行,原銀行給多少以實際核貸為準。
當初借得比上限少,差額也不是留給你的青安額度。例如上限 1,000 萬元、當初只借 800 萬元,那 200 萬元不能當成隨時可以再借的補貼額度。同一筆青安事後能不能在上限內加借,規定沒有直接回答,想問就請承辦銀行明確答覆。
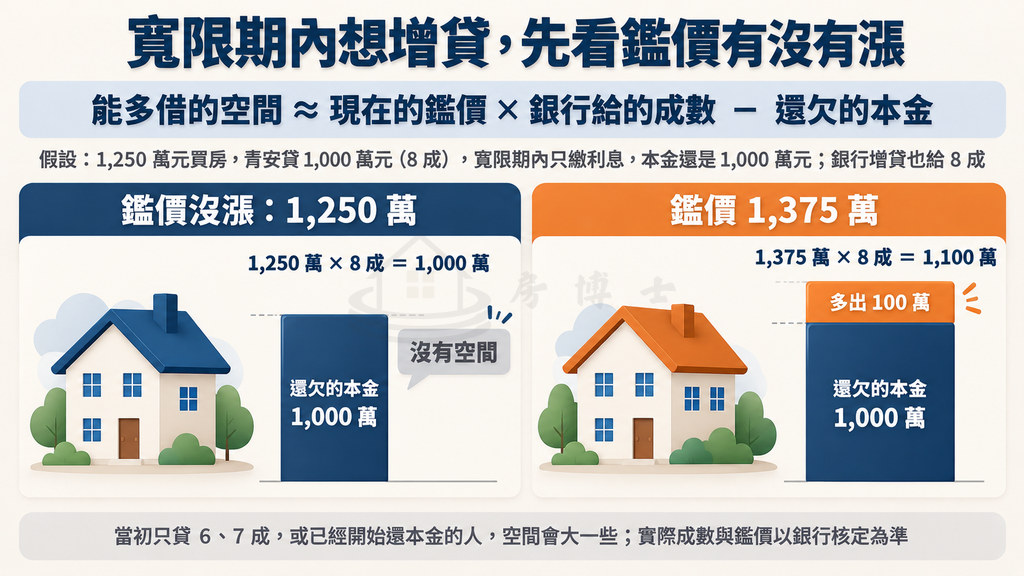
增貸最常卡在額度。能借多少,大致是「現在的鑑價乘上銀行願意給的成數,再扣掉你還欠的本金」。舉例:1,250 萬元買房、青安貸 1,000 萬元(8 成),寬限期內只繳利息,本金還是 1,000 萬元。假設銀行增貸也給到 8 成,鑑價要到 1,375 萬元,才多出 100 萬元空間;鑑價沒漲,可能一毛都借不到。當初只貸 6、7 成,或已經開始還本金的人,空間會大一些。
同樣的道理,理財型房貸的額度多半來自已經還掉的本金,寬限期還沒結束的人通常沒有這塊可用,理財型房貸和一般增貸的差別有比較。
銀行審增貸時,還會看兩件事。第一是資金用途,申請書上要照實寫。錢如果其實拿去買房,會碰到後面「買第二間房」那一節的限制;金管會的個人購屋貸款定型化契約範本也把「實際資金用途與核定用途不符」列為銀行書面通知後可以要求全部到期的事由。第二是你的收入撐不撐得起新增的月付。你自己算的時候,要用寬限期結束、開始還本金之後的青安月付去加,不要用現在只繳利息的金額。
原銀行提議「轉增貸」或重簽新約時,先問清楚
到原銀行問增貸,行員可能提出兩種做法:一種是青安原約不動,另外開一筆一般貸款;另一種是把青安還清,和新借的錢合成一筆新約,常叫轉增貸或改貸。後者在同一家銀行辦也有風險:問答集第 23 問把改貸認定為轉貸,兆豐銀行的青安說明也寫明「自本行改貸」的案件不適用優惠。青安一旦被清償、改成一般房貸,剩下的補貼就不會再有。
送件前直接問行員:「青安那筆會不會清償或重新簽約?補貼和寬限期是不是照原約?」請銀行給你原貸和新貸各一份還款表;答案說不清楚,就請對方寫下來。
轉貸到別家銀行:補貼不會跟著走
轉貸到別家銀行,青安的補貼和減碼不會跟著過去。青安的承辦銀行是八家公股行庫:臺灣銀行、土地銀行、合作金庫、第一銀行、華南銀行、彰化銀行、兆豐銀行、臺灣企銀(見國庫署承辦銀行窗口),民營銀行沒有承辦,轉過去就是一般房貸。
轉到另一家公股銀行也一樣。貸款原則寫明轉貸的借款人不適用利息優惠,兆豐的青安說明也把「由他行轉貸」的案件排除在優惠之外;就算把它當成新申請,2023 年 8 月以後辦過青安的人也不能再辦一次。轉出去之後失去的是往後的補貼;規定裡的追回只針對非自住或資料不實之後多領的部分,轉貸本身不在其中。
轉貸的代價有三塊:
- 剩下的補貼年數。 你在補貼的第幾年轉出去,後面還沒領的補貼就全部放棄。
- 寬限期。 新銀行願不願意給寬限期、給多久,看新銀行的授信規定,不能假設會延續。沒有寬限期,轉貸當月就要開始還本金。
- 轉貸費用。 新的抵押權設定、代書費、開辦費等,加起來可能要數萬元,轉貸成本與回本月數有逐項列出。
補貼快退完、寬限期也快到期的人,算法不一樣。基準利率不變的話,青安第 7 年起回到 2.275%;新銀行給的利率要比這個低,長期月付才會比留著低,再拿省下的利息去扣轉貸費用,看幾個月能回本。還在補貼前 3 年、寬限期剩很久的人,轉出去幾乎等於自己放棄優惠。
辦二胎:補貼規定沒禁止,風險在還款和原銀行契約
二胎是用同一間房子,在第一順位銀行之後再設定一筆抵押權。青安規定列出的停補原因裡沒有設定二胎;設定二胎也不會改變你住在那裡的事實,補貼照舊。但二胎會登記在謄本上:財政部 2024 年要求公股銀行做青安貸後管理時,查謄本有沒有設定次順位抵押權給第三人,用來抓人頭戶和非自住。設了二胎不會因此停補,但可能成為銀行進一步查核居住情形的線索。
第一,額度很薄。 二胎放款方算額度,有的扣第一順位的抵押權設定金額,有的扣你實際還欠的本金,結果差很多。設定金額可能高於借款,例如台新銀行說明自家房貸設定為貸款金額的 1.2 倍。用前面的例子:鑑價 1,375 萬元,假設二胎放款方也算到 8 成,可借總額 1,100 萬元。扣設定金額 1,200 萬元,沒有空間;扣未償本金 1,000 萬元,剩 100 萬元。所以問二胎額度時,先問對方扣的是哪一個數字。
第二,成本高。 二胎的利率比第一順位房貸高,還有手續費、代書費、設定費,各管道差很多:台新銀行公告的 7 年期二順位範例利率 3.92%~14%,玉山銀行的二順位貸款最長可到 15 年,站內整理的二胎利率與費用比較有更多管道。法律上,民法第 205 條規定約定利率超過週年 16% 的部分無效,第 206 條禁止債權人用折扣或其他方法巧取利益,以手續費名義收、實質是利息的錢,也不能拿來繞過上限。比較方案時,把手續費、設定費等一次性費用一起換算成年化成本,只看廣告上的利率或月息會低估。
第三,可能牽動第一順位房貸。 只是二胎遲繳,第一順位銀行不一定能要你全部還清:契約範本裡「對銀行任何一宗債務不依約清償」指的是對同一家銀行的債務,二胎如果也向原銀行借,這一條就會碰到。二胎債權人走到查封、強制執行,情況就不同了:範本第 8 條把擔保物被查封,以及受強制執行致銀行有不能受償之虞,列為銀行書面通知後可以要求全部到期的事由。二胎債權人也可以聲請拍賣整間房子,拍得的錢按抵押權順位分配,第一順位先拿。房子被拍賣,青安貸款跟著被清償,補貼也就結束。二胎遲繳之後的流程有完整說明。範本是金管會的參考版本,你簽的契約可能另有約定,翻到「加速條款」或「喪失期限利益」那一條看。
也別為了繳二胎把房間租出去貼補。分租屬於非自住,補貼會因此停掉。
借到的錢拿去買第二間房,會怎樣
會碰到兩套規定:買新房的貸款,和青安那間房的自住要求。
新房那邊。 你名下已經有青安這筆房貸,再買房向銀行申辦的貸款,很可能就算第 2 戶購屋貸款。央行不動產抵押貸款規定問與答以「1 筆擔保品認定為 1 戶」計算房貸,沒有把既有青安排除,但也沒有逐字寫明,送件前請新銀行確認。央行 2026 年 9 月 17 日理監事會決議,9 月 18 日起全國自然人第 2 戶購屋貸款成數上限 7 成、沒有寬限期。第二間房也不能再用青安,因為青安限貸一次。
想用增貸或二胎的錢湊頭期款,會碰到央行對銀行的限制。央行問與答寫明:銀行不得用修繕、週轉金或其他名目承作購屋貸款;用其他擔保品借錢、資金實際流向購屋,同樣受限,新貸或增貸的錢加上購屋貸款,不得超過成數上限。向銀行增貸時要切結資金不流向購屋,銀行事後查到錢拿去買房,貸款條件要改按央行規定辦理,並依你簽的切結處理;具體是收回部分借款還是調整條件,看切結和契約怎麼寫。
這套規定管的是銀行等金融機構,向融資公司或民間辦的二胎,不直接受這套成數規定拘束。但這不代表拿去湊頭期款就沒事:買新房時申辦貸款的銀行,照樣會查頭期款從哪裡來、你名下總負債有多少。
如果是換屋。 打算買新房、再賣掉青安房的人,央行有換屋的例外:向銀行切結撥款後 18 個月內賣掉原房子,完成移轉並清償、塗銷原房貸,新房的貸款可以不受第 2 戶成數與寬限期限制。沒做到的話,銀行會取消寬限期、收回本金及成數差額,並追溯計收罰息。青安房一賣、青安貸款還清,補貼也就結束。
青安那間房。 問答集只在申辦資格要求名下沒有自有住宅,沒有寫撥款後再買房就停補。會出事的是後續動作:搬去新房住、把青安房租出去,就是非自住,補貼從出租那天起停止,那天之後多領的要退。青安房空著、你住到新房去,規定沒有明寫算不算自住,但沒有出租不等於就是自住,銀行看的是實際居住情形。家人留下來住的話,依 2024 年媒體報導的切結書公版,本人、配偶、父母與未成年子女居住都算,仍以你簽的切結書和銀行認定為準。打算這樣安排之前,先問承辦銀行。
用一組假設算算三條路的月付
增貸、轉貸、二胎的利率與年限都是假設值,不是銀行報價,用來看三條路的月付結構。
共同前提:
- 新青安貸款 1,000 萬元,一段式利率,40 年含 5 年寬限期,本息平均攤還。
- 撥款剛滿 2 年、進入第 3 年,寬限期還剩 3 年。2026 年 10 月底在第 3 年的,是 2023 年 11 月到 2024 年 10 月撥款的人;剛辦青安 3.0 的人,寬限期結束要再晚 2 年,但第 6 年那一欄的結構一樣。
- 基準利率維持 1.72%,青安照前面的時程退場:第 3 年 1.775%、第 4 年 1.9%、第 5 年 2.025%、第 6 年 2.15%、第 7 年起 2.275%。
- 需要 100 萬元。
三條路的假設:
- 原銀行增貸:另立一筆 100 萬元,年利率 2.6%,7 年本息攤還,無寬限期。7 年是為了早點還完,拉長到 20 年的結果寫在表後。
- 轉增貸到別家銀行:1,000 萬元餘額加 100 萬元,合成 1,100 萬元,年利率 2.4%,攤還年限照原貸剩下的 38 年,新銀行不給寬限期。
- 二胎:100 萬元,年利率 8%,5 年本息攤還。
以下月付單位為新台幣元,四捨五入到元,未含手續費、設定費、代書費等一次性費用:
| 現在(第 3 年)每月合計 | 第 6 年寬限期結束後每月合計 | 未來 3 年的利息 | 3 年後還欠多少 | |
|---|---|---|---|---|
| 不借錢,只繳青安 | 14,792 | 33,901 | 約 57.0 萬 | 1,000.0 萬 |
| 青安 + 原銀行增貸 | 27,825 | 46,935 | 約 63.3 萬 | 約 1,059.4 萬 |
| 轉增貸成一筆 | 36,795 | 36,795 | 約 77.3 萬 | 約 1,044.8 萬 |
| 青安 + 二胎 | 35,068 | 54,178 | 約 74.8 萬 | 約 1,044.8 萬 |
- 增貸現在的月付最輕、3 年利息最少,前提是借得到。 多借的 100 萬元 7 年還完,總利息約 9.5 萬元。到了第 6 年,青安開始還本金、增貸還沒還完,兩筆加起來 46,935 元,反而比轉增貸重。卡關點在前面說的鑑價空間和審核。
- 轉增貸現在就重,但第 6 年不會再跳。 1,100 萬元從第一個月就開始還本金,月付約 3.7 萬元。光是原本 1,000 萬元那部分,未來 3 年的利息就比留在青安多約 13.3 萬元,因為 2.4% 比補貼中的青安利率高;照這組假設,補貼退完後 2.4% 仍比 2.275% 高 0.125 個百分點,這個差距會一直延續。另一方面,它 3 年內多還了本金,3 年後還欠的比增貸少約 15 萬元,只看利息欄會把它看得太差。
- 二胎在寬限期結束那年最吃緊。 二胎 5 年還沒還完,青安又開始還本金,兩筆加起來每月約 5.4 萬元。多借的 100 萬元總利息約 21.7 萬元,還沒算費用。
- 年限拉長,月付降、總利息增加。 同樣 100 萬元增貸改成 20 年,每月只要約 5,348 元,第 6 年合計約 39,249 元,但總利息約 28.3 萬元,比 5 年期 8% 的二胎還多。利率低不等於總成本低,要連年限一起看。
第 7 年起青安利率再升到 2.275%,本例青安月付會從 33,901 元升到約 34,539 元,增貸和二胎兩列也跟著多約 640 元。
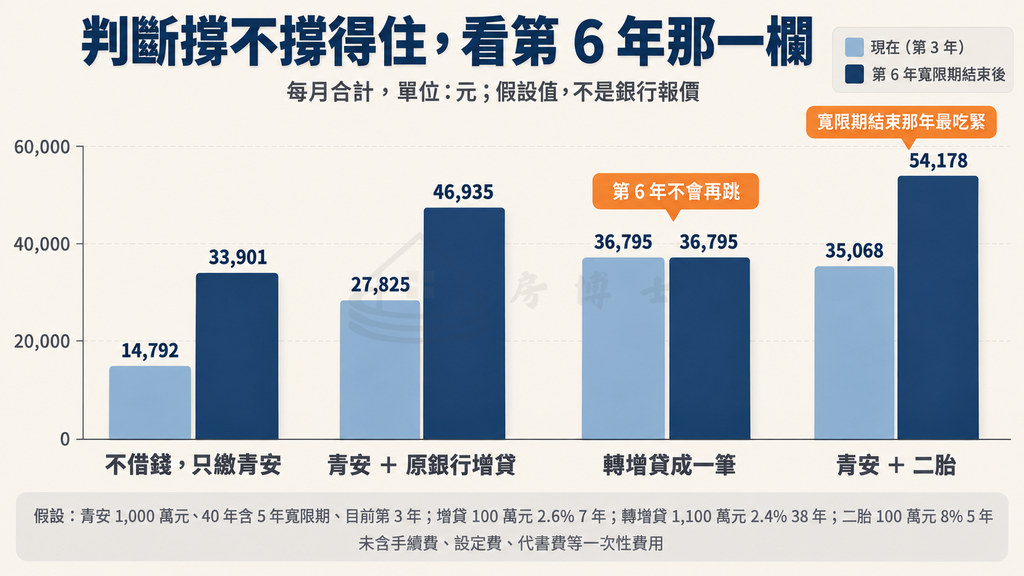
判斷撐不撐得住,拿「第 6 年那一欄」對照你的月收入和其他固定支出,別只看現在。一次性費用要另外加:轉貸的設定、代書、開辦費見前面的轉貸成本文章,二胎的費用見二胎利率比較。你可以把自己的貸款金額、利率和年限放進房貸利率計算器重算一次,利率用銀行實際報給你的數字。
不借新錢:先問原銀行能不能延長年限或寬限期
如果你需要錢,是因為擔心寬限期結束後月付太重,可以先問原銀行能不能調整還款條件,不用多借、也不用設定新的抵押權。2026 年 6 月工商時報報導(群益期貨授權轉載),第一銀行與兆豐銀行表示,借款人可以聯繫原貸分行,談延長寬限期或還款年限、展延還款。
這條路有兩個限制。第一,青安的貸款原則規定貸款年限最長 40 年、含寬限期 5 年,青安 3.0 另外要求申貸年齡加年限不超過 80;當初核定的寬限期不滿 5 年,才有延長的空間,而且是依個案申請、不一定核准,已經用滿 5 年的人,規定沒有再延長的依據。第二,延長之後補貼還在不在,官方沒有說明。
談之前,請銀行確認調整後是不是仍在原本的青安契約內、補貼是否照舊、要付多少手續費,並給你調整後的還款表,再跟增貸、二胎的總利息放在一起比。
已經送件、還沒撥款,現在還能確認什麼
- 確認青安那筆動不動。 向原銀行增貸的話,問清楚是另立一筆還是重簽新約,拿到原貸和新貸兩份還款表。
- 資金用途照實寫。 申請書上的用途和實際用途要一致,特別是錢會不會流向買房。
- 翻原銀行的房貸契約。 找加速條款、擔保物條款、資金用途的約定,以及設定其他抵押權要不要先通知或取得銀行同意。金管會範本沒有要求通知或同意,但個別契約可能另外加列。看不懂就打給原貸分行問。
- 二胎問清楚額度算法與總成本。 扣的是設定金額還是未償本金、設定金額多少、有沒有綁約與提前還款違約金、每一項費用多少,全部加總後換算成年化成本,再跟增貸比。
- 確認月付表。 請對方給逐月或逐年的還款金額,特別是你青安寬限期結束那一年。
銀行的增貸卡在額度或審核、你在考慮二胎的話,房博士有自有資金直接放款,也做銀行與融資方案的媒合;自有資金放款的年利率連同費用,以有效年利率(按月複利)計算在 16% 以內。不管找誰辦二胎,能借多少都受鑑價和第一順位負擔限制。想知道自己的條件能不能談,可以先加房博士 LINE 評估,再決定要不要送件。
如果房子已經出租、銀行已經通知停止補貼,追回已經發生,這篇幫不上太多。先看出租中的房子能不能增貸或辦二胎,再用轉貸試算評估換一家是否划算。
常見問題
把一個房間租給朋友分攤房貸,也算出租嗎?
算。問答集把房間分租列為影響自住的情況之一,跟整層出租一樣,從出租那天起停止補貼,那天之後多領的要退。只出租屋頂或外牆等非居住空間給人裝太陽光電,問答集認定仍符合自住。
用新婚或育兒加碼拿到超過 1,000 萬元的額度,增貸會影響加碼嗎?
問答集沒有把增貸列為停止加碼的原因。加碼部分停補的情況是婚姻關係消滅(配偶死亡除外):從婚姻關係消滅那天起,超過 1,000 萬元那部分停止補貼,那天之後多領的要退回;如果婚姻是虛偽不實、自始無效,則從撥款日起停補並追回。另外,2026 年 7 月 31 日以前撥款的新青安戶,也不能靠增貸、改貸或轉貸他行,把額度提高到青安 3.0 的加碼額度。多借的錢一樣不算青安,只能走銀行一般方案。
增貸或二胎的錢拿去還信用卡、信貸,可以嗎?
補貼規定沒有限制這種用途,房子繼續自住就好,申請書上照實寫用途。要算的是新舊貸款的利率差與年限:把短期的高利債務換成以房子擔保的貸款,利率通常會降,但還款年限拉長、房子多了一筆擔保,繳不出來時影響的是房子。用二胎整合卡債信貸的試算有月付與總利息的比較。
參考資料
- 財政部國庫署,貸款原則(青安 3.0),2024-08-16 發布、2026-07-28 更新,查閱日 2026-10-30。
- 財政部國庫署,問答集(青安 3.0),2026-07-28 發布、2026-07-29 更新,查閱日 2026-10-30。
- 財政部國庫署,聯絡窗口(青安承辦銀行),2026-08-03 發布及更新,查閱日 2026-10-30。
- 財政部,公股銀行落實青安貸款貸前徵審、貸後管理及加強稽查,2024-06-19 發布,查閱日 2026-10-30。
- 兆豐銀行,青年安心成家貸款,頁面未標日期,查閱日 2026-10-30。
- 中央銀行,中央銀行理監事聯席會議決議新聞稿(新聞發布第 149 號),2026-09-17 發布,調整措施 2026-09-18 起實施,查閱日 2026-10-30。
- 中央銀行,中央銀行對金融機構辦理不動產抵押貸款業務規定問與答,2026-09-17 發布、2026-09-18 生效,查閱日 2026-10-30。
- 金融監督管理委員會,個人購屋貸款定型化契約範本,2014-11-12 公告、2015-08-12 生效,查閱日 2026-10-30。
- 全國法規資料庫,民法第 205 條、第 206 條、第 873 條、第 874 條,法規整編資料截止日 2026-10-22,查閱日 2026-10-30。
- 永豐銀行,線上增貸,總費用年百分率基準日 2026-07-21,查閱日 2026-10-30。
- 國泰世華銀行,房屋增貸,總費用年百分率基準日 2025-05-24,查閱日 2026-10-30。
- 台新銀行,常見問題(房貸申請流程),頁面未標日期,查閱日 2026-10-30。
- 台新銀行,二順位房貸費用公告,2026-10-26,計算基準日 2026-10-21,查閱日 2026-10-30。
- 玉山銀行,二順位房屋貸款,活動期間 2025-12-24 至 2026-12-31,查閱日 2026-10-30。
- 工商時報報導、群益期貨授權轉載,新青安迎首批寬限期滿…公股銀:估無大規模斷頭潮,2026-06-12,查閱日 2026-10-30。
- 今周刊(聯合報授權刊載),新青安自住切結書公版內容報導(連結名稱為內容描述,非原標題),2024-06-17,查閱日 2026-10-30。
【著作權所有,未經同意轉載必究】
